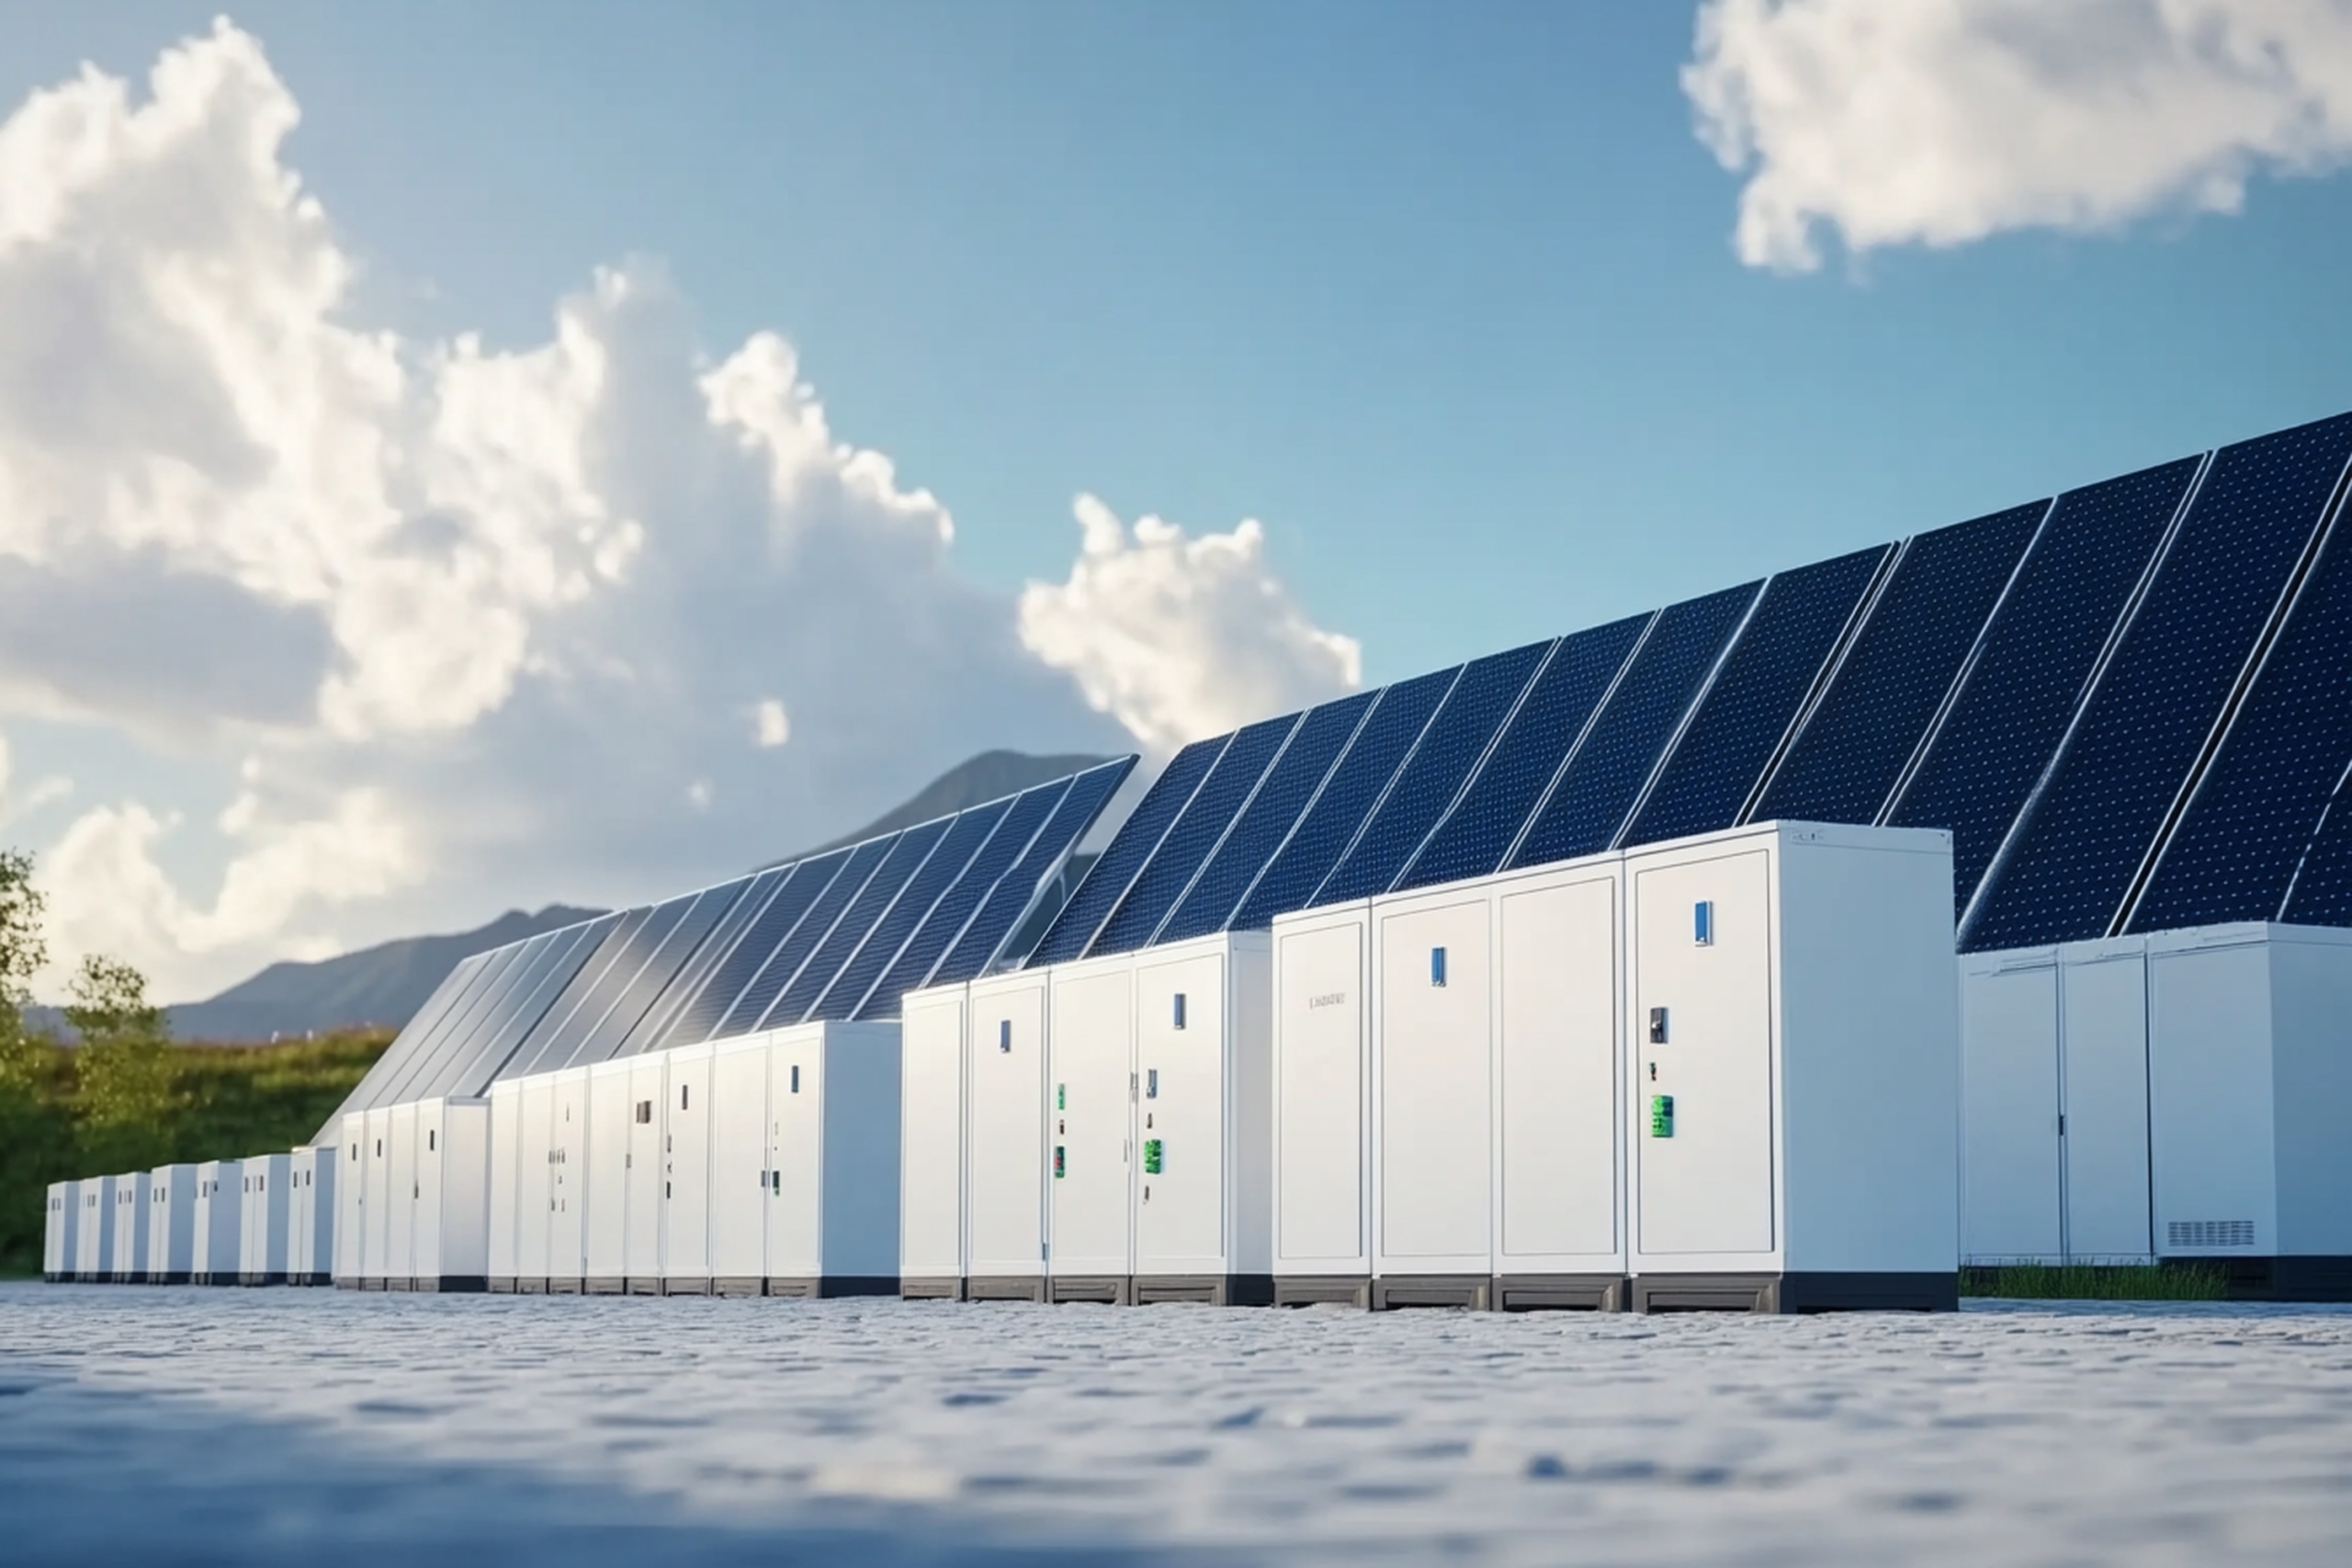
Erwerb eines Portfolios aus 240 MW PV + 1.179 MWh ERCOT-Solar + BESS
EBITDA
$23,000,000
Gross
$32,400,000
Global lower-middle market M&A Advisors
Countries in which we've closed transactions
Languages spoken by our Team
Total deals value
© 2026 MergersCorp M&A International.
is a global brand operating through a number of professional firms and constituent entities located throughout the world to provide M&A Advisory and other client related professional services. The Member Firms are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit us on our website https://dev.cherrycoding.com/mergerscorp/disclaimer. MergersCorp M&A International is not a registered broker-dealer under the U.S. securities laws.
This website does not constitute an offer to sell, a solicitation of an offer to buy, or a recommendation of any security or any other product or service by MergersUS Inc. or any other third party regardless of whether such security, product or service is referenced in this website. Furthermore, nothing in this website is intended to provide tax, legal, or investment advice and nothing in this website should be construed as a recommendation to buy, sell, or hold any investment or security or to engage in any investment strategy or transaction.MergersCorp M&A International franchising program is not offered to individuals or entities located in the United States
The franchising program is offered by MergersUK Limited a UK Company with registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom
Eine Akquisitionsmöglichkeit zum Erwerb einer 100-prozentigen Beteiligung an einem vielversprechenden Entwicklungsportefeuille, das vier großtechnische Solar-PV-Anlagen und Batterie-Energiespeichersysteme (BESS) in wichtigen La ...
Diese Transaktion bietet die Möglichkeit, eine 100-prozentige Beteiligung an einem diversifizierten Portfolio aus sieben großtechnischen Batterie-Energiespeichersystemen (BESS) und damit verbundenen Solar-PV-Projekten zu erwerbe ...
Eine vollständig ausgebaute, betriebsbereite digitale Infrastruktur im Herzen der energiereichen Region des Permbeckens in Wink. Die Anlage umfasst einen Standort mit einer Leistung von 30 MW, der für den Betrieb von Hochleistun ...
Texas, der zweitgrößte Bundesstaat der USA, beeindruckt mit seiner imposanten Vielfalt. Von endlosen Prärien bis zu majestätischen Bergen bietet Texas eine atemberaubende Landschaft. Die Metropolen Houston, Dallas und Austin verkörpern urbanen Glanz, während die Küstenlinie am Golf von Mexiko mit ihren Stränden und historischen Städten lockt. Die texanische Kultur ist geprägt von einer reichen Geschichte, die sich in der Folklore, der Musik und dem Stolz auf die Unabhängigkeit widerspiegelt. Die texanische Küche, berühmt für Barbecue und Tex-Mex-Gerichte, lädt zu kulinarischen Entdeckungen ein. Texas, ein Land der Kontraste, fasziniert mit seiner Größe, Gastfreundschaft und kulturellen Vielfalt.
| Metrisch | Spezifikation |
| Transaktionsumfang | 100 %-Beteiligung |
| Netzbetreiber / Regionalbetreiber | ERCOT (Westen, Norden, Nord-Zentrum, Süden) |
| Gesamtkapazität für Erzeugung und Speicherung | 240 MW PV / 1.178,8 MWh BESS |
| Zielzeitfenster für die Zustellung | 2. Quartal 2027 – 3. Quartal 2027 (voll funktionsfähig bis 2028) |
| Grundlagen der Bewertung und Preisgestaltung | 100.000 $ / MW PV · 10.000 $ / MWh BESS |
| Impliziter Wert von Solar-PV-Anlagen | 24,0 Mio. $ (240 MW × 100.000 $/MW) |
| Impliziter Wert der Lagerung | 11,8 Mio. $ (1.178,8 MWh × 10.000 $/MWh) |
| Impliziter Portfoliowert | 35,8 Mio. $ |
| Status der Steuergutschrift auf Bundesebene | Zu 100 % ITC-förderfähig (30 %–40 % im Rahmen eines IRA-Kontos) |
| Projekt | ERCOT-Zone | PV-Leistung (MW) | BESS-Kapazität (MWh) | Entwicklung / SGIA-Status | Kumulierung von Steuergutschriften | Ziel COD | Impliziter Wert |
| Standort 1 | Westen | — | 226.8 | Vollständig genehmigt / Netzanschluss läuft | 30 % ITC | 2. Quartal 2027 | 2,3 Mio. $ |
| Standort 2 | Norden | — | 380.0 | Vollständig genehmigt / Netzanschluss in Bearbeitung | 30 % ITC | 3. Quartal 2027 | 3,8 Mio. $ |
| Standort 3 | Nord-Zentral | 50 | 200.0 | SGIA durchgeführt | 30 % ITC + 10 % EC-Bonus | 2. Quartal 2027 | 7,0 Mio. $ |
| Standort 4 | Süden | 190 | 372.0 | SGIA durchgeführt | 30 % ITC + 10 % EC-Bonus | 3. Quartal 2027 | 22,7 Mio. $ |
| GESAMT | ERCOT | 240 MW | 1.178,8 MWh | Spätphase / Fortgeschrittene Vernetzung | Bis zu 40 % ITC | 2027 | 35,8 Mio. $ |
| Kategorie | Posten / Kennzahl | Negatives Szenario (Bear Case) | Basisszenario (Versicherungstechnische Bewertung) | Aufwärtspotenzial (Bull-Szenario) | Anmerkungen / Methodik |
| 1. Umfang und Bestand des Portfolios | Gesamtzahl der Projekte | 4 Vermögenswerte | 4 Vermögenswerte | 4 Vermögenswerte | Standort 1, Standort 2, Standort 3, Standort 4 |
| Standort 1 (ERCOT West) | — PV / 226,8 MWh | — PV / 226,8 MWh | — PV / 226,8 MWh | Vollständig genehmigt · 30 % ITC · 2. Quartal 2027 · Wert: 2,3 Mio. US-Dollar | |
| Standort 2 (ERCOT Nord) | — PV / 380,0 MWh | — PV / 380,0 MWh | — PV / 380,0 MWh | Vollständig genehmigt · 30 % ITC · 3. Quartal 2027 · Wert: 3,8 Mio. US-Dollar | |
| Standort 3 (ERCOT N. Central) | 50 MW / 200,0 MWh | 50 MW / 200,0 MWh | 50 MW / 200,0 MWh | SGIA-Auftrag abgeschlossen · 40 % ITC (EG) · 2. Quartal 2027 · Auftragswert: 7,0 Mio. US-Dollar | |
| Standort 4 (ERCOT Süd) | 190 MW / 372,0 MWh | 190 MW / 372,0 MWh | 190 MW / 372,0 MWh | SGIA abgeschlossen · 40 % ITC (EG) · 3. Quartal 2027 · Auftragswert: 22,7 Mio. US-Dollar | |
| Gesamtkapazität des Portfolios | 240 MW / 1.178,8 MWh | 240 MW / 1.178,8 MWh | 240 MW / 1.178,8 MWh | 4-stündige BESS-Laufzeit an allen 4 Standorten | |
| Zielzeitfenster für die Zustellung | 2027-2028 | 2027-2028 | 2027-2028 | Für die Standorte 3 und 4 abgeschlossene SGIA-Verträge (83 % des Wertes) | |
| 2. Wertermittlung von Bauvorhaben | Preisgrundlage für PV-Anlagen (100.000 $/MW) | 24,0 Mio. $ | 24,0 Mio. $ | 24,0 Mio. $ | 240 MW × 100.000 $/MW (Standorte 3 und 4) |
| BESS-Preisgrundlage (10.000 $/MWh) | 11,8 Mio. $ | 11,8 Mio. $ | 11,8 Mio. $ | 1.178,8 MWh × 10.000 $/MWh (Standorte 1 bis 4) | |
| Impliziter Erwerbspreis | 35,8 Mio. $ | 35,8 Mio. $ | 35,8 Mio. $ | Erwerb einer 100-prozentigen Beteiligung | |
| 3. Investitionsausgaben und Finanzierung des Projekts | Schlüsselfertige EPC-Investitionsausgaben (Solar + BESS) | 475,1 Mio. $ | 475,1 Mio. $ | 460,0 Mio. $ | PV: 850 $/kWdc · BESS (4 h): 230 $/kWh |
| Netzanschluss und indirekte Kosten | 57,9 Mio. $ | 57,9 Mio. $ | 54,2 Mio. $ | POI-Anlegeplätze, Netzanbindungsleitungen, TSP-Sicherheitsleistungen | |
| Gesamtmittelverwendung (Investitionen + Entwicklung) | 568,8 Mio. $ | 568,8 Mio. $ | 550,0 Mio. $ | Gesamtkapitalbedarf bis zur Inbetriebnahme | |
| Erlöse aus Steuerbeteiligungen (ITC) | 157,0 Mio. $ | 191,6 Mio. $ | 238,4 Mio. $ | Bär: 30 % Basiswert · Basis: 36,6 % · Stier: 46,6 % | |
| Vorrangige Projektfinanzierung | 285,0 Mio. $ | 320,0 Mio. $ | 335,0 Mio. $ | Finanzierungsfazilität bis zur Fertigstellung (Verschuldungsgrad von ca. 60 %) | |
| Prüfung des Eigenkapitals des Sponsors | 126,8 Mio. $ | 57,2 Mio. $ | 31,6 Mio. $ | Vom Sponsor zu erbringende Eigenkapitalzusage | |
| 4. Szenario-Treiber | BESS-Umsatzstruktur (USD/kW·Jahr) | 110 $ / kW-Jahr | 145 $ / kW-Jahr | 185 $ / kW·Jahr | Zusatzdienstleistungen (ECRS/RRS) + RT-Arbitrage |
| Preis für Solarstrom (in $/MWh) | 26,0 $ / MWh | 34,0 $ / MWh | 42,0 $ / MWh | Knotenpunkt vs. gemietete Rechenzentrumsfläche | |
| Kommerzielle Abnahmeregelung | 100 % Spot-Händler | 60 % Tolling / 40 % Spot | 80 % Termingeschäft / 20 % Spotgeschäft | Absichtserklärung für ein Hyperscale-Rechenzentrum unterzeichnet | |
| Gesamtzinssatz für vorrangige Verbindlichkeiten | 7,25 % (SOFR + 250 Basispunkte) | 6,50 % (SOFR + 200 Basispunkte) | 5,75 % (SOFR + 165 Basispunkte) | Gestaffelte Tilgung über 18 Jahre | |
| 5. Operative Leistung | Durchschnittlicher Jahresnettoumsatz (Jahr 1–5) | 58,2 Mio. $ | 79,6 Mio. $ | 104,2 Mio. $ | Gesamterzeugungsmenge der Standorte 1–4 |
| Durchschnittliches jährliches EBITDA (Jahr 1–5) | 46,5 Mio. $ | 66,8 Mio. $ | 89,5 Mio. $ | Abzüglich Betriebs- und Wartungskosten, Grundstückspachten, Versicherungen und Grundsteuer | |
| Durchschnittlicher DSCR des Portfolios | 1.28x | 1,48-fach | 1,82-fach | Erforderliche Mindestkennzahl: 1,20x–1,30x | |
| 6. Rückgabekennzahlen | IRR des unverschuldeten Projekts (25 Jahre) | 8.4% | 11.8% | 15.6% | Gesamtrendite des Projekts vor Berücksichtigung der Fremdkapitalwirkung |
| IRR des fremdkapitalfinanzierten Eigenkapitals (Halten bis zur Fälligkeit) | 11.2% | 17.4% | 24.8% | 25-jährige Eigenkapitalrendite des Sponsors | |
| IRR des fremdkapitalfinanzierten Eigenkapitals (Exit am Tag der Auszahlung + 7) | 12.8% | 19.6% | 27.5% | Ausstieg aus dem Sekundärmarkt nach 7 Jahren | |
| Eigenkapitalmultiplikator (MoIC am COD+7) | 1,75-fach | 2,45-fach | 3,35-fach | Multiplikator auf das investierte Eigenkapital des Sponsors | |
| Barwert des Eigenkapitals bei einem Diskontsatz von 10 % | 18,5 Mio. $ | 74,2 Mio. $ | 142,8 Mio. $ | Barwert der Ausschüttungen des Trägers | |
| Amortisationszeit für Sponsoren | 4,8 Jahre | 2,2 Jahre | 1,4 Jahre | Break-even bei der ersten Eigenkapitalprüfung | |
| 7. 10-Jahres-Cashflow an die Eigenkapitalgeber | Jahr 0 / Bau (2026/27) | (126,8 Mio. $) | (57,2 Mio. $) | (31,6 Mio. $) | Anfängliche Entnahme aus dem Eigenkapital des Sponsors |
| (FCFE-Profil im Basisszenario) | Jahr 1 / 2027 (COD) | 15,8 Mio. $ | 23,0 Mio. $ | 32,4 Mio. $ | EBITDA abzüglich Schuldendienst und Vorzugsanteile an Steuerkapital |
| Jahr 2 / 2028 | 22,4 Mio. $ | 31,5 Mio. $ | 44,1 Mio. $ | Operative Run-Rate für das Gesamtjahr | |
| Jahr 3 / 2029 | 24,1 Mio. $ | 33,5 Mio. $ | 46,8 Mio. $ | Der Sponsor erzielt einen kumulierten positiven Cashflow | |
| Jahr 4 / 2030 | 25,5 Mio. $ | 35,1 Mio. $ | 48,9 Mio. $ | Stabile Betriebsphase | |
| Jahr 5 / 2031 | 26,8 Mio. $ | 36,4 Mio. $ | 50,7 Mio. $ | Stabile Betriebsphase | |
| Jahr 6 / 2032 | 29,0 Mio. $ | 39,3 Mio. $ | 54,2 Mio. $ | Niedrigere Mindestrendite für Tax-Equity-Vorzugsanteile nach dem „Flip“ | |
| 7. Jahrgang / 2033 (Batterievergrößerung) | 24,5 Mio. $ | 36,7 Mio. $ | 52,0 Mio. $ | Beinhaltet Investitionsausgaben in Höhe von 4,5 Mio. US-Dollar für den Ausbau des Mobilfunknetzes | |
| 8. Jahrgang / 2034 | 31,2 Mio. $ | 42,5 Mio. $ | 58,1 Mio. $ | Wiederherstellung der Kapazität nach der Erweiterung | |
| 9. Schuljahr / 2035 | 32,4 Mio. $ | 43,9 Mio. $ | 60,0 Mio. $ | Vertraglich vereinbarte Zahlungsströme mit hoher Marge | |
| 10. Schuljahr / 2036 | 33,6 Mio. $ | 45,4 Mio. $ | 62,1 Mio. $ | Kumulativer FCFE im Basisszenario: 367,3 Mio. US-Dollar |
Vertraulich und ausschließlich als Anhaltspunkt: Dieses Finanzmodell und die dazugehörigen Prognosen dienen ausschließlich der Veranschaulichung und einer vorläufigen Erörterung. Die hierin enthaltenen Annahmen, Schätzungen, Cashflows und Renditekennzahlen (einschließlich IRR und Amortisationszeit) sind zukunftsgerichtete Aussagen, die auf theoretischen Marktbedingungen, branchenüblichen Benchmarks und vorläufigen Daten basieren. Sie stellen weder ein Angebot zum Kauf oder Verkauf von Wertpapieren noch eine verbindliche Bewertung, eine Anlageberatung oder eine Finanzierungszusage dar.
Die tatsächliche operative und finanzielle Entwicklung kann aufgrund von Marktschwankungen, regulatorischen Änderungen, Umweltverbindlichkeiten, den Bedingungen von Abnahmevereinbarungen (z. B. PPA-Verhandlungen mit Hydro-Québec) sowie unvorhergesehenen Kosten für die Wiederinbetriebnahme oder Wartung von Anlagen erheblich abweichen. Potenzielle Investoren, Kreditgeber und strategische Käufer müssen vor dem Abschluss einer verbindlichen Transaktion ihre eigene unabhängige technische, rechtliche, umweltbezogene und finanzielle Due-Diligence-Prüfung durchführen.
© 2025 MergersCorp M&A International is a global brand operating through a number of professional firms and constituent entities (“Members”) located throughout the world to provide Investment Banking, Corporate Finance, and Advisory Services and other client-related professional services. The Member Firms (“Members”) are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit our Disclaimer: https://mergerscorp.com/disclaimer. MergersCorp M&A International's franchising program is not offered to individuals or entities located in the United States.
The franchising program is offered by MergersUK Limited, a UK Company with its registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom.
MergersCorp M&A International provides strategic business advisory services, including preparing companies for growth and capital access. Through partnerships with licensed investment bankers, clients can access tailored capital-raising solutions.
U.S. Investment Banking Securities transactions are exclusively conducted by Spektrum Capital Advisors LLC, a Registered Representative of, and Securities Products offered through, BA Securities, LLC, a FINRA-registered broker-dealer. Check the background of investment professionals associated with this site on Broker Check.
This website is operated by MergersUS Inc a US Corporation with registered office at