web analytics
$35,800,000$23,000,000/EBITDA
Storage systems for a sale

Eine Akquisitionsmöglichkeit zum Erwerb einer 100-prozentigen Beteiligung an einem vielversprechenden Entwicklungsportefeuille, das vier großtechnische Solar-PV-Anlagen und Batterie-Energiespeichersysteme (BESS) in wichtigen La ...

$35,800,000$23,000,000/EBITDA
$23,000,000
$1,000,000,000$126,500,000/EBITDA
Energy storage for sale

Diese Transaktion bietet die Möglichkeit, eine 100-prozentige Beteiligung an einem diversifizierten Portfolio aus sieben großtechnischen Batterie-Energiespeichersystemen (BESS) und damit verbundenen Solar-PV-Projekten zu erwerbe ...

$1,000,000,000$126,500,000/EBITDA
$126,500,000
$12,500,000$15,210,000/EBITDA
Storage Development Opportunity

In Polen bietet sich die Möglichkeit zum Erwerb eines groß angelegten Projekts zur Erschließung erneuerbarer Energien im Versorgungsbereich über eine bestehende Projekt-Zweckgesellschaft (SPV). Das Projekt umfasst eine Solar-P ...

$12,500,000$15,210,000/EBITDA
$15,210,000
$40,000,000$25,800,000/EBITDA
Bess for sale

Ein eigenständiges Batterie-Energiespeichersystem (BESS) mit einer Leistung von 200 MW und einer Speicherkapazität von 800 MWh in Apulien, Süditalien. Das Projekt befindet sich in der Gemeinde Torremaggiore in der Provinz Foggi ...

$40,000,000$25,800,000/EBITDA
$25,800,000
$18,800,000$12,220,000/EBITDA
Bess for sale

Ein eigenständiges Batterie-Energiespeichersystem (BESS) mit einer Leistung von 94 MW und einer Speicherkapazität von 376 MWh in Brescia, Lombardei, Norditalien. Das Projekt befindet sich in einem fortgeschrittenen „Ready-to-B ...

$18,800,000$12,220,000/EBITDA
$12,220,000
$40,000,000$25,900,000/EBITDA
Bess for sale

Ein eigenständiges Batterie-Energiespeichersystem (BESS) mit einer Leistung von 200 MW und einer Speicherkapazität von 800 MWh in Bisaccia, Provinz Avellino, Kampanien, Italien. Das Projekt ist als Lithium-Ionen-BESS mit einer L ...

$40,000,000$25,900,000/EBITDA
$25,900,000
$8,955,000$16,632,000/EBITDA

Ein Projekt zur Entwicklung eines Batterie-Energiespeichersystems (BESS) im Großmaßstab in Oristano, Sardinien. Das Projekt zielt auf eine Nennleistung von 199 MW auf einem 7,5 Hektar großen Grundstück ab, das lediglich 0,1 km ...

$8,955,000$16,632,000/EBITDA
$16,632,000
TBD
Data center for sale

Das Projekt Helios bietet eine sofort umsetzbare Gelegenheit zum Erwerb der Entwicklungsrechte für einen netzbetreiberneutralen, mit erneuerbaren Energien betriebenen Hyperscale-Rechenzentrumskomplex auf dem Peloponnes in Griech ...

TBD
TBD
$150,000,000$157,000,000/EBITDA

Das 1-GW-BESS-Projekt in Italien ist ein wegweisendes, netzunabhängiges Batterie-Energiespeichersystem im Großmaßstab mit einer Leistung von 1.000 MW (1 GW), das im strategischen Industrie- und Energiekorridor Italiens angesie ...

$150,000,000$157,000,000/EBITDA
$157,000,000
property

Erwerb eines Portfolios aus 240 MW PV + 1.179 MWh ERCOT-Solar + BESS
EBITDA

$23,000,000
Gross

$32,400,000
Price

$35,800,000
property

926 MW / 1,85 GWh ERCOT-BESS-Speicher + 324 MW PV-Solarportfolio

EBITDA

$126,500,000

Gross

$154,500,000

Price

$1,000,000,000
property

Entwicklungsmöglichkeit für 150 MW Solar-PV + 55 MW BESS

EBITDA

$15,210,000

Gross

$18,310,000

Price

$12,500,000
property

200 MW / 800 MWh Batterie-Energiespeichersystem RTB

EBITDA

$25,800,000

Gross

$29,400,000

Price

$40,000,000
property

94 MW / 376 MWh baureife BESS

EBITDA

$12,220,000

Gross

$14,010,000

Price

$18,800,000
property

200 MW / 800 MWh Batterie-Energiespeichersystem in Italien

EBITDA

$25,900,000

Gross

$29,600,000

Price

$40,000,000
property

199-MW-Batterie-Energiespeichersystem (BESS) in Italien

EBITDA

$16,632,000

Gross

$16,915,000

Price

$8,955,000
property

35 Hektar großer Hyperscale-Rechenzentrumskomplex mit 120 MW eigener erneuerbarer Energie

EBITDA

TBD

Gross

TBD

Price

TBD
property

1.000-MW-Batteriespeichersystem (BESS) im Großmaßstab (RTB)

EBITDA

$157,000,000

Gross

$175,000,000

Price

$150,000,000

Erneuerbare Energien – Solar-PV und BESS Zum Verkaufen

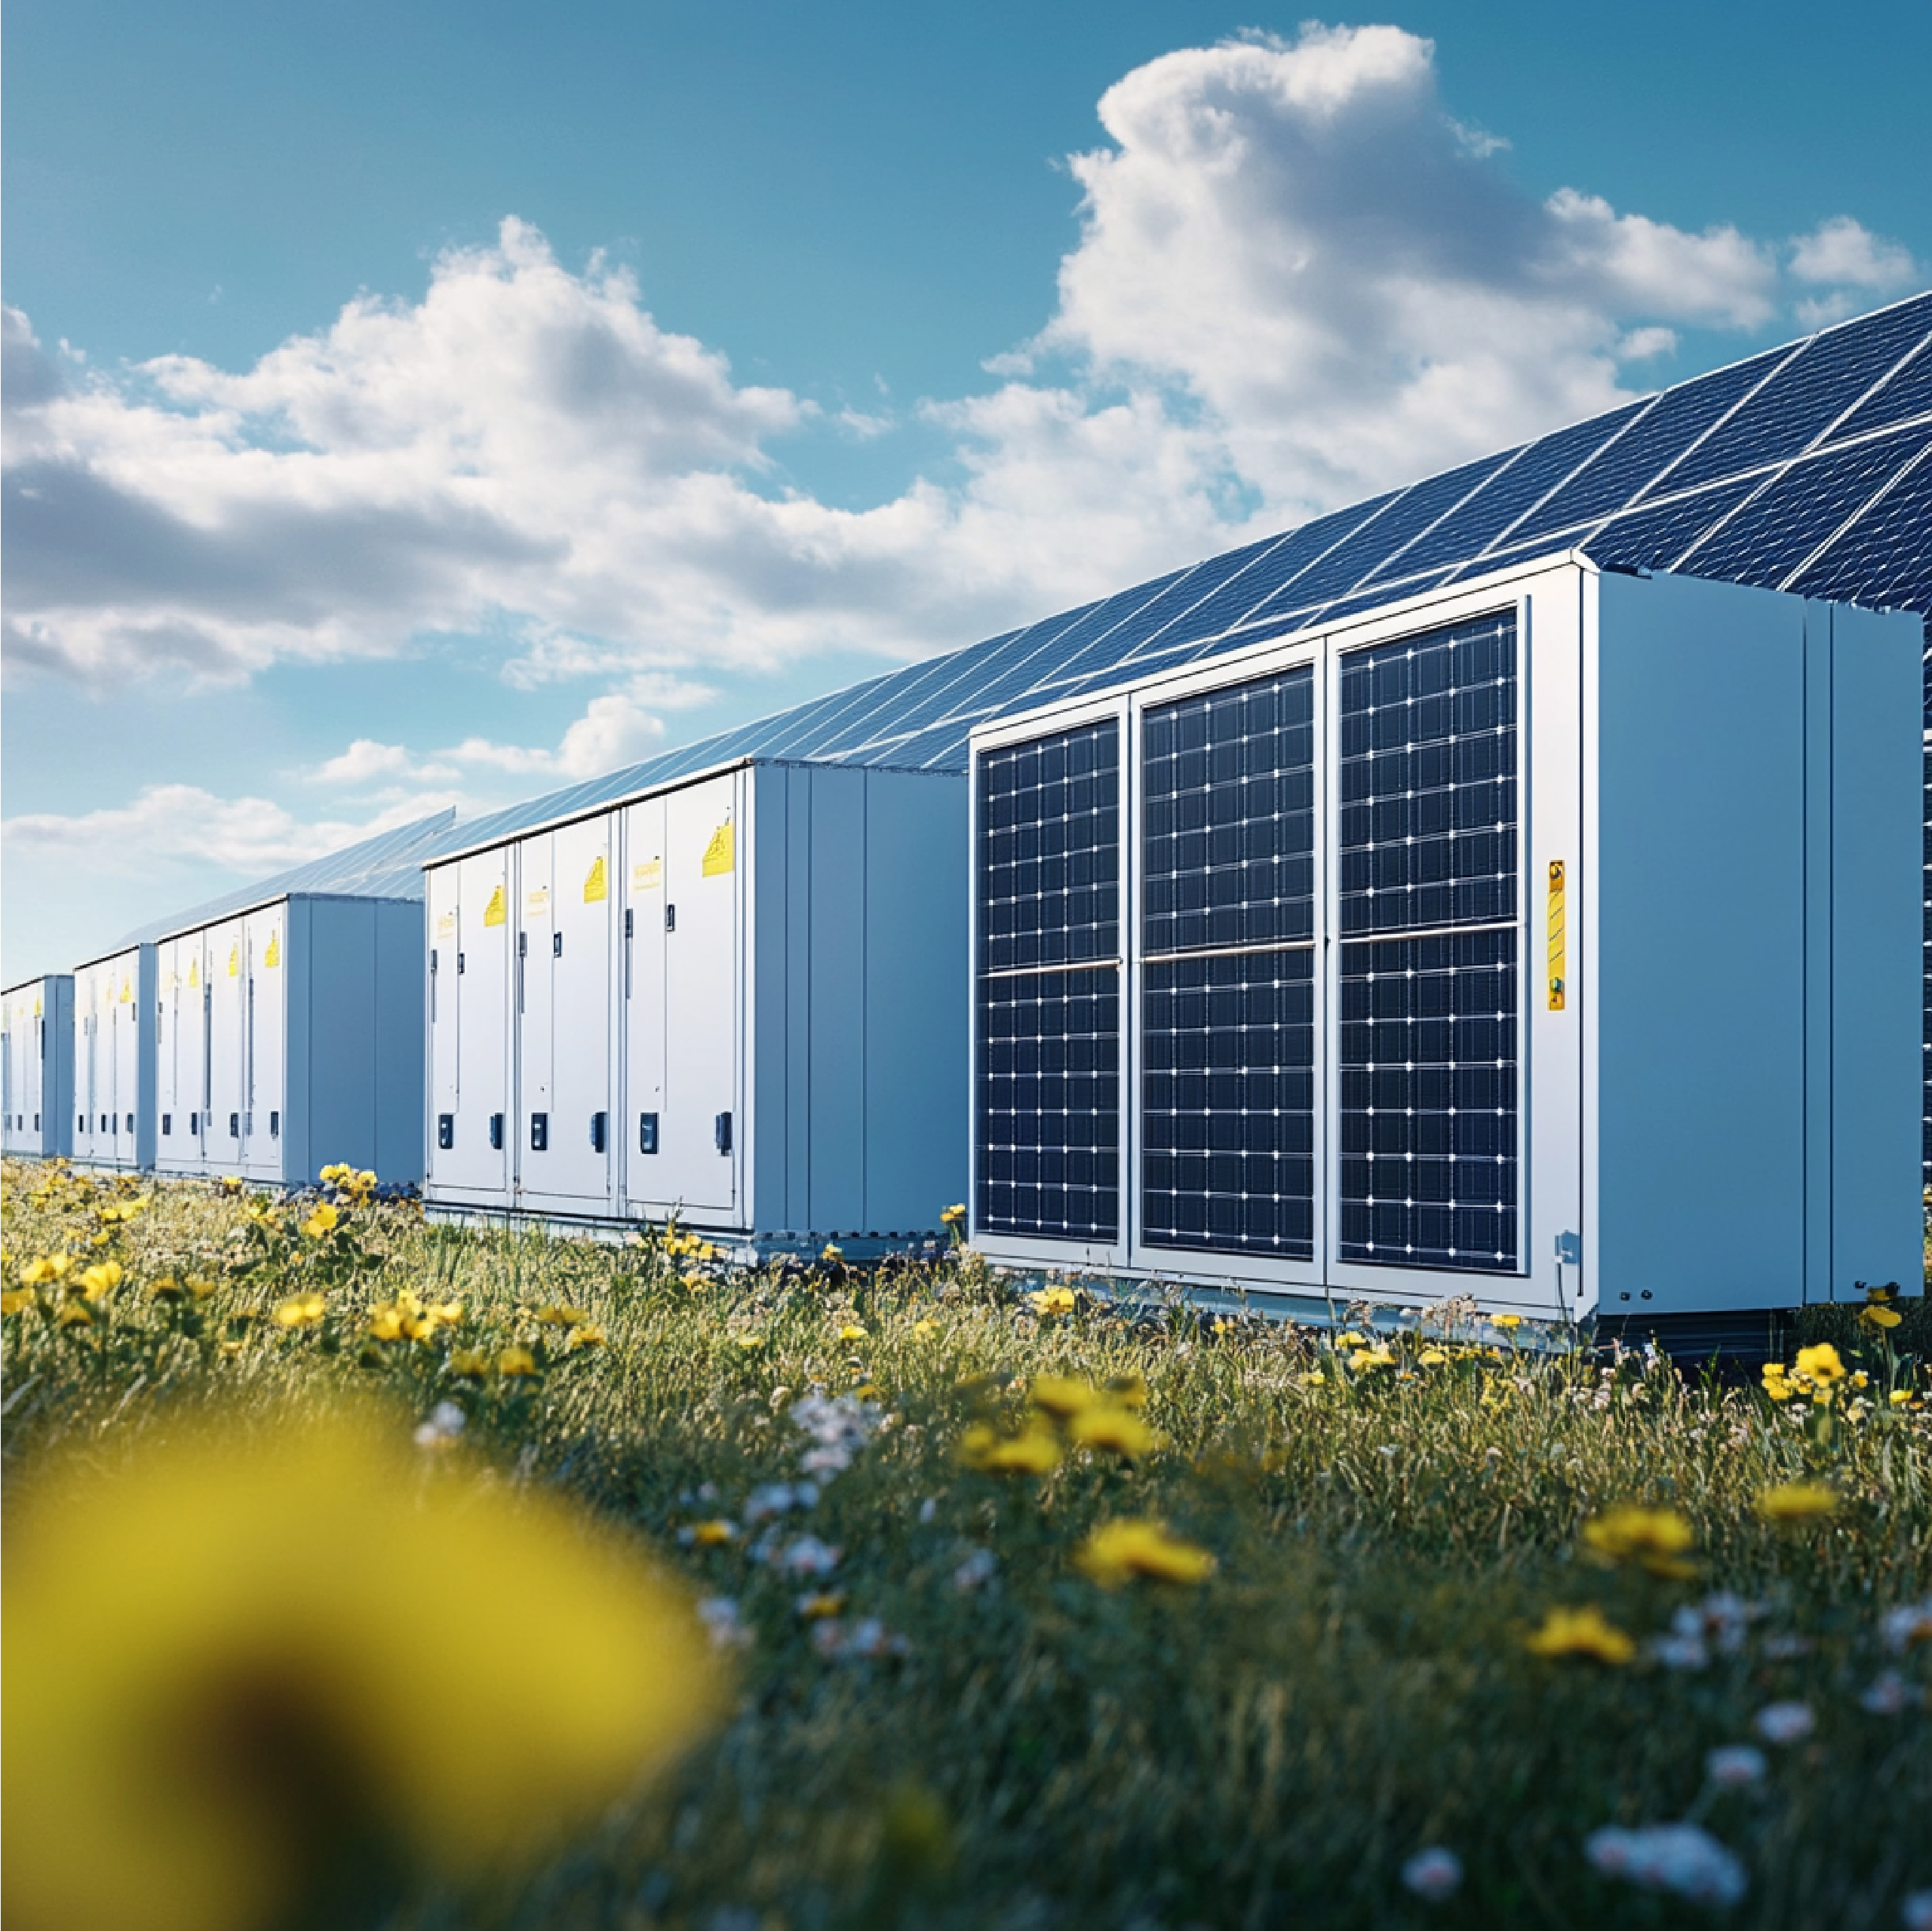
Eine Akquisitionsmöglichkeit zum Erwerb einer 100-prozentigen Beteiligung an einem vielversprechenden Entwicklungsportefeuille, das vier großtechnische Solar-PV-Anlagen und Batterie-Energiespeichersysteme (BESS) in wichtigen Lastzonen in Texas umfasst.
Das Portfolio umfasst 240 MW an Solarstrom aus Großanlagen sowie 1.178,8 MWh an laufzeitoptimierten Batteriespeichern, wobei die Inbetriebnahme (Commercial Operation Dates, COD) für den Zeitraum 2027–2028 angestrebt wird. Die Transaktion weist eine implizite Bewertung von 35,8 Mio. US-Dollar auf und stellt damit eine attraktive, risikominimierte Entwicklungsgrundlage dar, die erhebliche Steuervorteile auf Bundesebene, die strategische Nutzung von Netzengpässen sowie das Potenzial zur Monetarisierung von Stromabnahmeverträgen bietet, das durch den Ausbau regionaler Hyperscale-Rechenzentren vorangetrieben wird.

Wichtige Kennzahlen zu Transaktionen und Bewertungen

Die Preisgestaltung des Portfolios spiegelt eine strukturierte Bewertungsmethodik für Entwicklungsprojekte wider, die sich an vergleichbaren Transaktionen im ERCOT-Markt orientiert.
Metrisch Spezifikation
Transaktionsumfang 100 %-Beteiligung
Netzbetreiber / Regionalbetreiber ERCOT (Westen, Norden, Nord-Zentrum, Süden)
Gesamtkapazität für Erzeugung und Speicherung 240 MW PV / 1.178,8 MWh BESS
Zielzeitfenster für die Zustellung 2. Quartal 2027 – 3. Quartal 2027 (voll funktionsfähig bis 2028)
Grundlagen der Bewertung und Preisgestaltung 100.000 $ / MW PV · 10.000 $ / MWh BESS
Impliziter Wert von Solar-PV-Anlagen 24,0 Mio. $ (240 MW × 100.000 $/MW)
Impliziter Wert der Lagerung 11,8 Mio. $ (1.178,8 MWh × 10.000 $/MWh)
Impliziter Portfoliowert 35,8 Mio. $
Status der Steuergutschrift auf Bundesebene Zu 100 % ITC-förderfähig (30 %–40 % im Rahmen eines IRA-Kontos)

Preise

  • 100.000 $/MW PV · 10.000 $/MWh BESS
  • PV-Wert: 24,0 Mio. $ (240 MW × 100.000 $)
  • BESS-Wert: 11,8 Mio. $ (1.179 MWh × 10.000 $)
  • Impliziter Gesamtbetrag: 35,8 Mio. US-Dollar

Aufschlüsselung der Portfolio-Vermögenswerte

Die vier Anlagen bieten eine geografische Diversifizierung über verschiedene ERCOT-Teilmärkte hinweg und zeichnen sich durch eine ausgewogene Mischung aus eigenständigen Anlagen mit fester Laufzeit und groß angelegten, an einem Standort zusammengefassten Solar- und Speicheranlagen aus.
Projekt ERCOT-Zone PV-Leistung (MW) BESS-Kapazität (MWh) Entwicklung / SGIA-Status Kumulierung von Steuergutschriften Ziel COD Impliziter Wert
Standort 1 Westen — 226.8 Vollständig genehmigt / Netzanschluss läuft 30 % ITC 2. Quartal 2027 2,3 Mio. $
Standort 2 Norden — 380.0 Vollständig genehmigt / Netzanschluss in Bearbeitung 30 % ITC 3. Quartal 2027 3,8 Mio. $
Standort 3 Nord-Zentral 50 200.0 SGIA durchgeführt 30 % ITC + 10 % EC-Bonus 2. Quartal 2027 7,0 Mio. $
Standort 4 Süden 190 372.0 SGIA durchgeführt 30 % ITC + 10 % EC-Bonus 3. Quartal 2027 22,7 Mio. $
GESAMT ERCOT 240 MW 1.178,8 MWh Spätphase / Fortgeschrittene Vernetzung Bis zu 40 % ITC 2027 35,8 Mio. $
Anmerkung: EC = Einstufung als „Energy Community“ gemäß dem Inflation Reduction Act.
Kategorie Posten / Kennzahl Negatives Szenario (Bear Case) Basisszenario (Versicherungstechnische Bewertung) Aufwärtspotenzial (Bull-Szenario) Anmerkungen / Methodik
1. Umfang und Bestand des Portfolios Gesamtzahl der Projekte 4 Vermögenswerte 4 Vermögenswerte 4 Vermögenswerte Standort 1, Standort 2, Standort 3, Standort 4
Standort 1 (ERCOT West) — PV / 226,8 MWh — PV / 226,8 MWh — PV / 226,8 MWh Vollständig genehmigt · 30 % ITC · 2. Quartal 2027 · Wert: 2,3 Mio. US-Dollar
Standort 2 (ERCOT Nord) — PV / 380,0 MWh — PV / 380,0 MWh — PV / 380,0 MWh Vollständig genehmigt · 30 % ITC · 3. Quartal 2027 · Wert: 3,8 Mio. US-Dollar
Standort 3 (ERCOT N. Central) 50 MW / 200,0 MWh 50 MW / 200,0 MWh 50 MW / 200,0 MWh SGIA-Auftrag abgeschlossen · 40 % ITC (EG) · 2. Quartal 2027 · Auftragswert: 7,0 Mio. US-Dollar
Standort 4 (ERCOT Süd) 190 MW / 372,0 MWh 190 MW / 372,0 MWh 190 MW / 372,0 MWh SGIA abgeschlossen · 40 % ITC (EG) · 3. Quartal 2027 · Auftragswert: 22,7 Mio. US-Dollar
Gesamtkapazität des Portfolios 240 MW / 1.178,8 MWh 240 MW / 1.178,8 MWh 240 MW / 1.178,8 MWh 4-stündige BESS-Laufzeit an allen 4 Standorten
Zielzeitfenster für die Zustellung 2027-2028 2027-2028 2027-2028 Für die Standorte 3 und 4 abgeschlossene SGIA-Verträge (83 % des Wertes)
2. Wertermittlung von Bauvorhaben Preisgrundlage für PV-Anlagen (100.000 $/MW) 24,0 Mio. $ 24,0 Mio. $ 24,0 Mio. $ 240 MW × 100.000 $/MW (Standorte 3 und 4)
BESS-Preisgrundlage (10.000 $/MWh) 11,8 Mio. $ 11,8 Mio. $ 11,8 Mio. $ 1.178,8 MWh × 10.000 $/MWh (Standorte 1 bis 4)
Impliziter Erwerbspreis 35,8 Mio. $ 35,8 Mio. $ 35,8 Mio. $ Erwerb einer 100-prozentigen Beteiligung
3. Investitionsausgaben und Finanzierung des Projekts Schlüsselfertige EPC-Investitionsausgaben (Solar + BESS) 475,1 Mio. $ 475,1 Mio. $ 460,0 Mio. $ PV: 850 $/kWdc · BESS (4 h): 230 $/kWh
Netzanschluss und indirekte Kosten 57,9 Mio. $ 57,9 Mio. $ 54,2 Mio. $ POI-Anlegeplätze, Netzanbindungsleitungen, TSP-Sicherheitsleistungen
Gesamtmittelverwendung (Investitionen + Entwicklung) 568,8 Mio. $ 568,8 Mio. $ 550,0 Mio. $ Gesamtkapitalbedarf bis zur Inbetriebnahme
Erlöse aus Steuerbeteiligungen (ITC) 157,0 Mio. $ 191,6 Mio. $ 238,4 Mio. $ Bär: 30 % Basiswert · Basis: 36,6 % · Stier: 46,6 %
Vorrangige Projektfinanzierung 285,0 Mio. $ 320,0 Mio. $ 335,0 Mio. $ Finanzierungsfazilität bis zur Fertigstellung (Verschuldungsgrad von ca. 60 %)
Prüfung des Eigenkapitals des Sponsors 126,8 Mio. $ 57,2 Mio. $ 31,6 Mio. $ Vom Sponsor zu erbringende Eigenkapitalzusage
4. Szenario-Treiber BESS-Umsatzstruktur (USD/kW·Jahr) 110 $ / kW-Jahr 145 $ / kW-Jahr 185 $ / kW·Jahr Zusatzdienstleistungen (ECRS/RRS) + RT-Arbitrage
Preis für Solarstrom (in $/MWh) 26,0 $ / MWh 34,0 $ / MWh 42,0 $ / MWh Knotenpunkt vs. gemietete Rechenzentrumsfläche
Kommerzielle Abnahmeregelung 100 % Spot-Händler 60 % Tolling / 40 % Spot 80 % Termingeschäft / 20 % Spotgeschäft Absichtserklärung für ein Hyperscale-Rechenzentrum unterzeichnet
Gesamtzinssatz für vorrangige Verbindlichkeiten 7,25 % (SOFR + 250 Basispunkte) 6,50 % (SOFR + 200 Basispunkte) 5,75 % (SOFR + 165 Basispunkte) Gestaffelte Tilgung über 18 Jahre
5. Operative Leistung Durchschnittlicher Jahresnettoumsatz (Jahr 1–5) 58,2 Mio. $ 79,6 Mio. $ 104,2 Mio. $ Gesamterzeugungsmenge der Standorte 1–4
Durchschnittliches jährliches EBITDA (Jahr 1–5) 46,5 Mio. $ 66,8 Mio. $ 89,5 Mio. $ Abzüglich Betriebs- und Wartungskosten, Grundstückspachten, Versicherungen und Grundsteuer
Durchschnittlicher DSCR des Portfolios 1.28x 1,48-fach 1,82-fach Erforderliche Mindestkennzahl: 1,20x–1,30x
6. Rückgabekennzahlen IRR des unverschuldeten Projekts (25 Jahre) 8.4% 11.8% 15.6% Gesamtrendite des Projekts vor Berücksichtigung der Fremdkapitalwirkung
IRR des fremdkapitalfinanzierten Eigenkapitals (Halten bis zur Fälligkeit) 11.2% 17.4% 24.8% 25-jährige Eigenkapitalrendite des Sponsors
IRR des fremdkapitalfinanzierten Eigenkapitals (Exit am Tag der Auszahlung + 7) 12.8% 19.6% 27.5% Ausstieg aus dem Sekundärmarkt nach 7 Jahren
Eigenkapitalmultiplikator (MoIC am COD+7) 1,75-fach 2,45-fach 3,35-fach Multiplikator auf das investierte Eigenkapital des Sponsors
Barwert des Eigenkapitals bei einem Diskontsatz von 10 % 18,5 Mio. $ 74,2 Mio. $ 142,8 Mio. $ Barwert der Ausschüttungen des Trägers
Amortisationszeit für Sponsoren 4,8 Jahre 2,2 Jahre 1,4 Jahre Break-even bei der ersten Eigenkapitalprüfung
7. 10-Jahres-Cashflow an die Eigenkapitalgeber Jahr 0 / Bau (2026/27) (126,8 Mio. $) (57,2 Mio. $) (31,6 Mio. $) Anfängliche Entnahme aus dem Eigenkapital des Sponsors
(FCFE-Profil im Basisszenario) Jahr 1 / 2027 (COD) 15,8 Mio. $ 23,0 Mio. $ 32,4 Mio. $ EBITDA abzüglich Schuldendienst und Vorzugsanteile an Steuerkapital
Jahr 2 / 2028 22,4 Mio. $ 31,5 Mio. $ 44,1 Mio. $ Operative Run-Rate für das Gesamtjahr
Jahr 3 / 2029 24,1 Mio. $ 33,5 Mio. $ 46,8 Mio. $ Der Sponsor erzielt einen kumulierten positiven Cashflow
Jahr 4 / 2030 25,5 Mio. $ 35,1 Mio. $ 48,9 Mio. $ Stabile Betriebsphase
Jahr 5 / 2031 26,8 Mio. $ 36,4 Mio. $ 50,7 Mio. $ Stabile Betriebsphase
Jahr 6 / 2032 29,0 Mio. $ 39,3 Mio. $ 54,2 Mio. $ Niedrigere Mindestrendite für Tax-Equity-Vorzugsanteile nach dem „Flip“
7. Jahrgang / 2033 (Batterievergrößerung) 24,5 Mio. $ 36,7 Mio. $ 52,0 Mio. $ Beinhaltet Investitionsausgaben in Höhe von 4,5 Mio. US-Dollar für den Ausbau des Mobilfunknetzes
8. Jahrgang / 2034 31,2 Mio. $ 42,5 Mio. $ 58,1 Mio. $ Wiederherstellung der Kapazität nach der Erweiterung
9. Schuljahr / 2035 32,4 Mio. $ 43,9 Mio. $ 60,0 Mio. $ Vertraglich vereinbarte Zahlungsströme mit hoher Marge
10. Schuljahr / 2036 33,6 Mio. $ 45,4 Mio. $ 62,1 Mio. $ Kumulativer FCFE im Basisszenario: 367,3 Mio. US-Dollar

Vertraulich und ausschließlich als Anhaltspunkt: Dieses Finanzmodell und die dazugehörigen Prognosen dienen ausschließlich der Veranschaulichung und einer vorläufigen Erörterung. Die hierin enthaltenen Annahmen, Schätzungen, Cashflows und Renditekennzahlen (einschließlich IRR und Amortisationszeit) sind zukunftsgerichtete Aussagen, die auf theoretischen Marktbedingungen, branchenüblichen Benchmarks und vorläufigen Daten basieren. Sie stellen weder ein Angebot zum Kauf oder Verkauf von Wertpapieren noch eine verbindliche Bewertung, eine Anlageberatung oder eine Finanzierungszusage dar.

Die tatsächliche operative und finanzielle Entwicklung kann aufgrund von Marktschwankungen, regulatorischen Änderungen, Umweltverbindlichkeiten, den Bedingungen von Abnahmevereinbarungen (z. B. PPA-Verhandlungen mit Hydro-Québec) sowie unvorhergesehenen Kosten für die Wiederinbetriebnahme oder Wartung von Anlagen erheblich abweichen. Potenzielle Investoren, Kreditgeber und strategische Käufer müssen vor dem Abschluss einer verbindlichen Transaktion ihre eigene unabhängige technische, rechtliche, umweltbezogene und finanzielle Due-Diligence-Prüfung durchführen.

MergersCorp M&A
International As seen on

  • brand 1
  • brand 1
  • brand 1
  • brand 1
  • brand 1