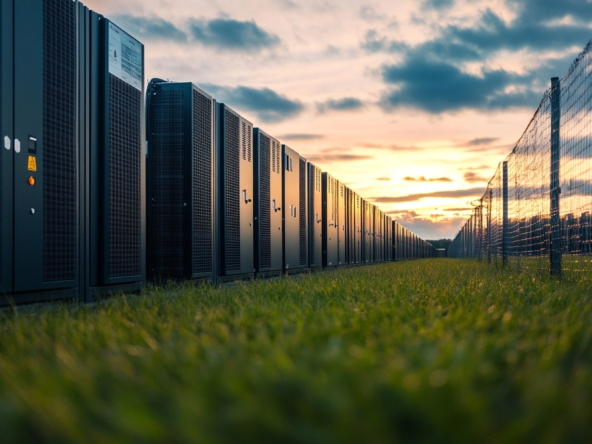
Das 1-GW-BESS-Projekt in Italien ist ein wegweisendes, netzunabhängiges Batterie-Energiespeichersystem im Großmaßstab mit einer Leistung von 1.000 MW (1 GW), das im strategischen Industrie- und Energiekorridor Italiens angesiedelt ist.. Dieses vom Projektträger entwickelte Vorzeigeprojekt ist auf dem besten Weg, eines der größten eigenständigen Batteriespeichersysteme der Welt zu werden.
Strategischer Wert und Netzsynergien
Italien ist eines der am dichtesten besiedelten und wichtigsten Gebiete Europas für die Erzeugung sauberer Energie. Der rasante Ausbau der Solar- und Windenergie hat jedoch das lokale Hochspannungsübertragungsnetz enorm belastet. Das BESS-Projekt befindet sich in einzigartiger Weise am selben Standort wie einige der größten Stromerzeugungsanlagen der Region:
-
3-GW-Offshore-Windkraft-Pipeline: Strategisch positioniert, um den künftigen Strom aus über 3 GW geplanter Offshore-Windkraftkapazität aufzunehmen und auszugleichen.
-
90-MW-Photovoltaikanlage: Bereit zur Erfassung und zeitversetzten Einspeisung von Energie aus einer bereits genehmigten 90-MW-Photovoltaikanlage.
Durch den Betrieb in den Konfigurationen „Lastausgleich“ und „Spitzenlastabdeckung“ speichert das Projekt überschüssigen, kostengünstigen Strom aus erneuerbaren Energiequellen während der Spitzenproduktionszeiten und speist ihn in Zeiten hoher Nachfrage wieder in das Hochspannungsnetz ein.. Diese dezentrale Zwischenspeicherung verringert die Überlastung der Übertragungsleitungen erheblich und verhindert die kostspielige Drosselung von Ökostrom.
Technische Reife und geringes Risikoprofil
Im Gegensatz zu Greenfield-Projekten in der Anfangsphase hat dieses Projekt die komplexesten behördlichen und technischen Hürden erfolgreich überwunden:
-
Sichere Netzanbindung (STMG): Die grundlegende Lösung für die Netzanbindung (Soluzione Tecnica Minima Generale) wurde bereits offiziell vom italienischen Übertragungsnetzbetreiber Terna genehmigt und freigegeben..
-
Bevorzugtes Genehmigungsverfahren: Das Projekt befindet sich vollständig auf einer Fläche von rund 25 Hektar flachem, von Auflagen freiem Gelände. Da das Gebiet gemäß Artikel 20 des italienischen Gesetzesdekrets 199/2021 offiziell als „geeignetes Gebiet“ (area idonea) eingestuft ist, kommt es in den Genuss eines vereinfachten, beschleunigten Genehmigungsverfahrens.
-
Gesicherte Grundstücksrechte: Das gesamte Gelände ist durch eine langfristige Pachtoption gesichert, die zugunsten der eigens dafür gegründeten Zweckgesellschaft (SPV) gewährt wurde.
Wichtige Meilensteine des Projekts
Das Projekt befindet sich auf einem strukturierten, risikoarmen Weg hin zum kommerziellen Betrieb:
-
Einreichung im Rahmen der AU (Einzelgenehmigung): 21. Juni 2024 (abgeschlossen)
-
Start der CdS (Dienstleistungskonferenz): 20. Dezember 2024 (abgeschlossen)
-
Voraussichtlicher Erlass der endgültigen Genehmigung (AU): 30. August 2026 (abgeschlossen)
-
Baubeginn vor Ort: 4. Quartal 2026 (OFFEN)
-
Datum der Inbetriebnahme (COD): 4. Quartal 2027 (OFFEN)
Die Anlagestrategie
-
Beispielloses Ausmaß: Eine Leistung von 1.000 MW bietet erhebliche Skaleneffekte, optimale Verhandlungsmacht bei der Beschaffung und eine marktbeherrschende Stellung auf dem Markt für Netzausgleichsleistungen in Süditalien.
-
Regulatorische Impulse: Italiens aktualisierte Klimaziele im Rahmen des PNIEC sehen bis 2030 eine Kapazität von 131,3 GW aus erneuerbaren Energien vor, was nur mit einer enormen, reaktionsschnellen BESS-Kapazität erreicht werden kann.
-
Erlöse aus strukturierten Kapazitäten: Die Anlage ist berechtigt, an den Kapazitätsmarktauktionen von Terna teilzunehmen, wodurch langfristige, in hohem Maße vorhersehbare und rechtlich gesicherte Kapazitätsvergütungsstrukturen erschlossen werden.
1. Kapitalstruktur und Finanzierungsquellen
| Finanzierungsquelle |
Anteil (%) |
Betrag (in Mio. €) |
Pauschalpreis |
Tenor |
Tilgungsprofil |
| Vorrangige Verbindlichkeiten |
85.00% |
321.88 |
4.50% |
15 Jahre |
Gleichbleibende jährliche Tilgungsrate (21,46 Mio. €/Jahr) |
| Nachrangige Verbindlichkeiten |
7.50% |
28.40 |
4.50% |
15 Jahre |
Gleichbleibende jährliche Tilgungsrate (1,89 Mio. €/Jahr) |
| Gesamtverschuldung |
92.50% |
350.29 |
4.50% |
15 Jahre |
Gleichbleibende jährliche Tilgungszahlungen (23,35 Mio. €/Jahr) |
| Eigenkapital |
7.50% |
28.40 |
— |
— |
Eingezahltes Eigenkapital zum Zeitpunkt des Finanzabschlusses |
| Gesamtinvestitionen |
100.00% |
378.69 |
— |
— |
Zentralszenario |
-
DSRA (6-Monats-Reservekonto für den Schuldendienst): 19,56 Mio. € (50 % des gesamten Schuldendienstes im ersten Jahr).
-
Gesamter Eigenkapitalabfluss im Jahr 0 (Eigenkapital + DSRA): 47,96 Mio. €.
2. Konsolidierter Tilgungsplan (Jahr 1 – Jahr 15)
Zahlen in Mio. €
| Zeitraum |
Eröffnungssaldo |
Zinsen (vorrangig) |
Interesse (Junior) |
Gesamtzinsen |
Gesamtkapitalbetrag |
Gesamtverschuldung |
Endsaldo |
| Y1 |
350.29 |
14.48 |
1.28 |
15.76 |
23.35 |
39.12 |
326.93 |
| Y2 |
326.93 |
13.52 |
1.19 |
14.71 |
23.35 |
38.06 |
303.58 |
| Y3 |
303.58 |
12.55 |
1.11 |
13.66 |
23.35 |
37.01 |
280.23 |
| Y4 |
280.23 |
11.59 |
1.02 |
12.61 |
23.35 |
35.96 |
256.88 |
| Y5 |
256.88 |
10.62 |
0.94 |
11.56 |
23.35 |
34.91 |
233.52 |
| 6. Klasse |
233.52 |
9.66 |
0.85 |
10.51 |
23.35 |
33.86 |
210.17 |
| Y7 |
210.17 |
8.69 |
0.77 |
9.46 |
23.35 |
32.81 |
186.82 |
| Y8 |
186.82 |
7.72 |
0.68 |
8.41 |
23.35 |
31.76 |
163.47 |
| 9. Klasse |
163.47 |
6.76 |
0.60 |
7.36 |
23.35 |
30.71 |
140.11 |
| Y10 |
140.11 |
5.79 |
0.51 |
6.31 |
23.35 |
29.66 |
116.76 |
| 11. Klasse |
116.76 |
4.83 |
0.43 |
5.25 |
23.35 |
28.61 |
93.41 |
| Y12 |
93.41 |
3.86 |
0.34 |
4.20 |
23.35 |
27.56 |
70.06 |
| Y13 |
70.06 |
2.90 |
0.26 |
3.15 |
23.35 |
26.50 |
46.70 |
| Y14 |
46.70 |
1.93 |
0.17 |
2.10 |
23.35 |
25.45 |
23.35 |
| Y15 |
23.35 |
0.97 |
0.09 |
1.05 |
23.35 |
24.40 |
0.00 |
3. Profil der Schuldendienstdeckungsquote (DSCR)
Schwellenwert für die Finanzierbarkeit: Mindest-DSCR > 1,20x
| Metrisch / Jahr |
Y1 |
Y2 |
Y3 |
Y4 |
Y5 |
6. Klasse |
Y7 |
Y8 |
9. Klasse |
Y10 |
10 Jahre (Mindestlaufzeit) |
10-Jahres-Durchschnitt |
| Schuldendienst (in Mio. €) |
39.12 |
38.06 |
37.01 |
35.96 |
34.91 |
33.86 |
32.81 |
31.76 |
30.71 |
29.66 |
— |
— |
| Realistisches Szenario |
4,02x |
4,12x |
4,13x |
4,15x |
4,16x |
4,19-fach |
4,21x |
4,24-fach |
4,27-fach |
4,30x |
4,02x |
4,18x |
| Optimistisches Szenario |
5,17x |
5,30x |
5,32x |
5,35x |
5,38x |
5,41-fach |
5,45x |
5,50x |
5,55x |
5,60x |
5,17x |
5,40x |
| Belastungsszenario (−25 %) |
2,87-fach |
2,94-fach |
2,94-fach |
2,94-fach |
2,95-fach |
2,96-fach |
2,97-fach |
2,99-fach |
3,01x |
3,03-fach |
2,87-fach |
2,95-fach |
4. Gehebelter freier Cashflow für das Eigenkapital (FCFE)
Formel: FCFE = Nettogewinn nach Steuern + Abschreibungen − Gesamtzins- und Tilgungszahlungen (in Mio. €)
| Szenario / Jahr |
Y0 |
Y1 |
Y2 |
Y3 |
Y4 |
Y5 |
6. Klasse |
Y7 |
Y8 |
9. Klasse |
Y10 |
| Realistisch |
−47,96 |
41.59 |
42.39 |
40.65 |
38.96 |
37.31 |
35.71 |
34.16 |
32.64 |
31.17 |
29.74 |
| Kumulativ Realistisch |
−47,96 |
−6,37 |
36.02 |
76.67 |
115.63 |
152.94 |
188.65 |
222.81 |
255.45 |
286.62 |
316.36 |
| Optimistisch |
−47,96 |
74.04 |
74.83 |
72.45 |
70.12 |
67.85 |
65.64 |
63.48 |
61.38 |
59.34 |
57.35 |
| Kumulativ-optimistisch |
−47,96 |
26.08 |
100.91 |
173.35 |
243.47 |
311.32 |
376.96 |
440.44 |
501.82 |
561.16 |
618.51 |
| Belastung (−25 %) |
−47,96 |
9.15 |
9.94 |
8.85 |
7.80 |
6.78 |
5.79 |
4.83 |
3.90 |
3.01 |
2.14 |
| Kumulativer Stress |
−47,96 |
−38,81 |
−28,87 |
−20,02 |
−12,22 |
−5,45 |
0.34 |
5.18 |
9.07 |
12.08 |
14.23 |
5. Rendite- und Bewertungskennzahlen (85 % vorrangige Anleihe + 7,5 % nachrangige Anleihe zu 4,50 %)
| Parameter / Kennzahl |
Realistisches Szenario |
Optimistisches Szenario |
Belastungsszenario (−25 %) |
Einheit / Definition |
| Erforderliches Eigenkapital insgesamt (einschl. DSRA) |
47.96 |
47.96 |
47.96 |
Mio. € bei Abschluss der Finanzierung |
| Eigenkapital-IRR (10 Jahre nach Steuern) |
85.28% |
153.76% |
6.48% |
Nach Abzug von IRES (24 %) + IRAP (3,9 %) |
| Eigenkapital-IRR (20 Jahre, nach Steuern) |
85.40% |
153.77% |
13.07% |
20-jähriger Betriebszeitraum |
| Amortisationsdauer ohne Diskontierung |
1.15 |
0.65 |
5.94 |
Jahre seit dem Zeitpunkt der Lieferung (COD) |
| 10-Jahres-Eigenkapitalmultiplikator (MOIC) |
7,59x |
13,89× |
1,29x |
Gesamt-Cashflow aus der Geschäftstätigkeit der Eigenkapitalgeber über 10 Jahre / Jahresabfluss aus dem Eigenkapital |
| Mindest-DSCR über 10 Jahre |
4,02x |
5,17x |
2,87-fach |
Jährlicher Mindest-DSCR (Jahr 1) |
| 10-Jahres-Durchschnitt des DSCR |
4,18x |
5,40x |
2,95-fach |
Durchschnittlicher DSCR (Jahre 1 bis 10) |