web analytics
$8,955,000$16,632,000/EBITDA

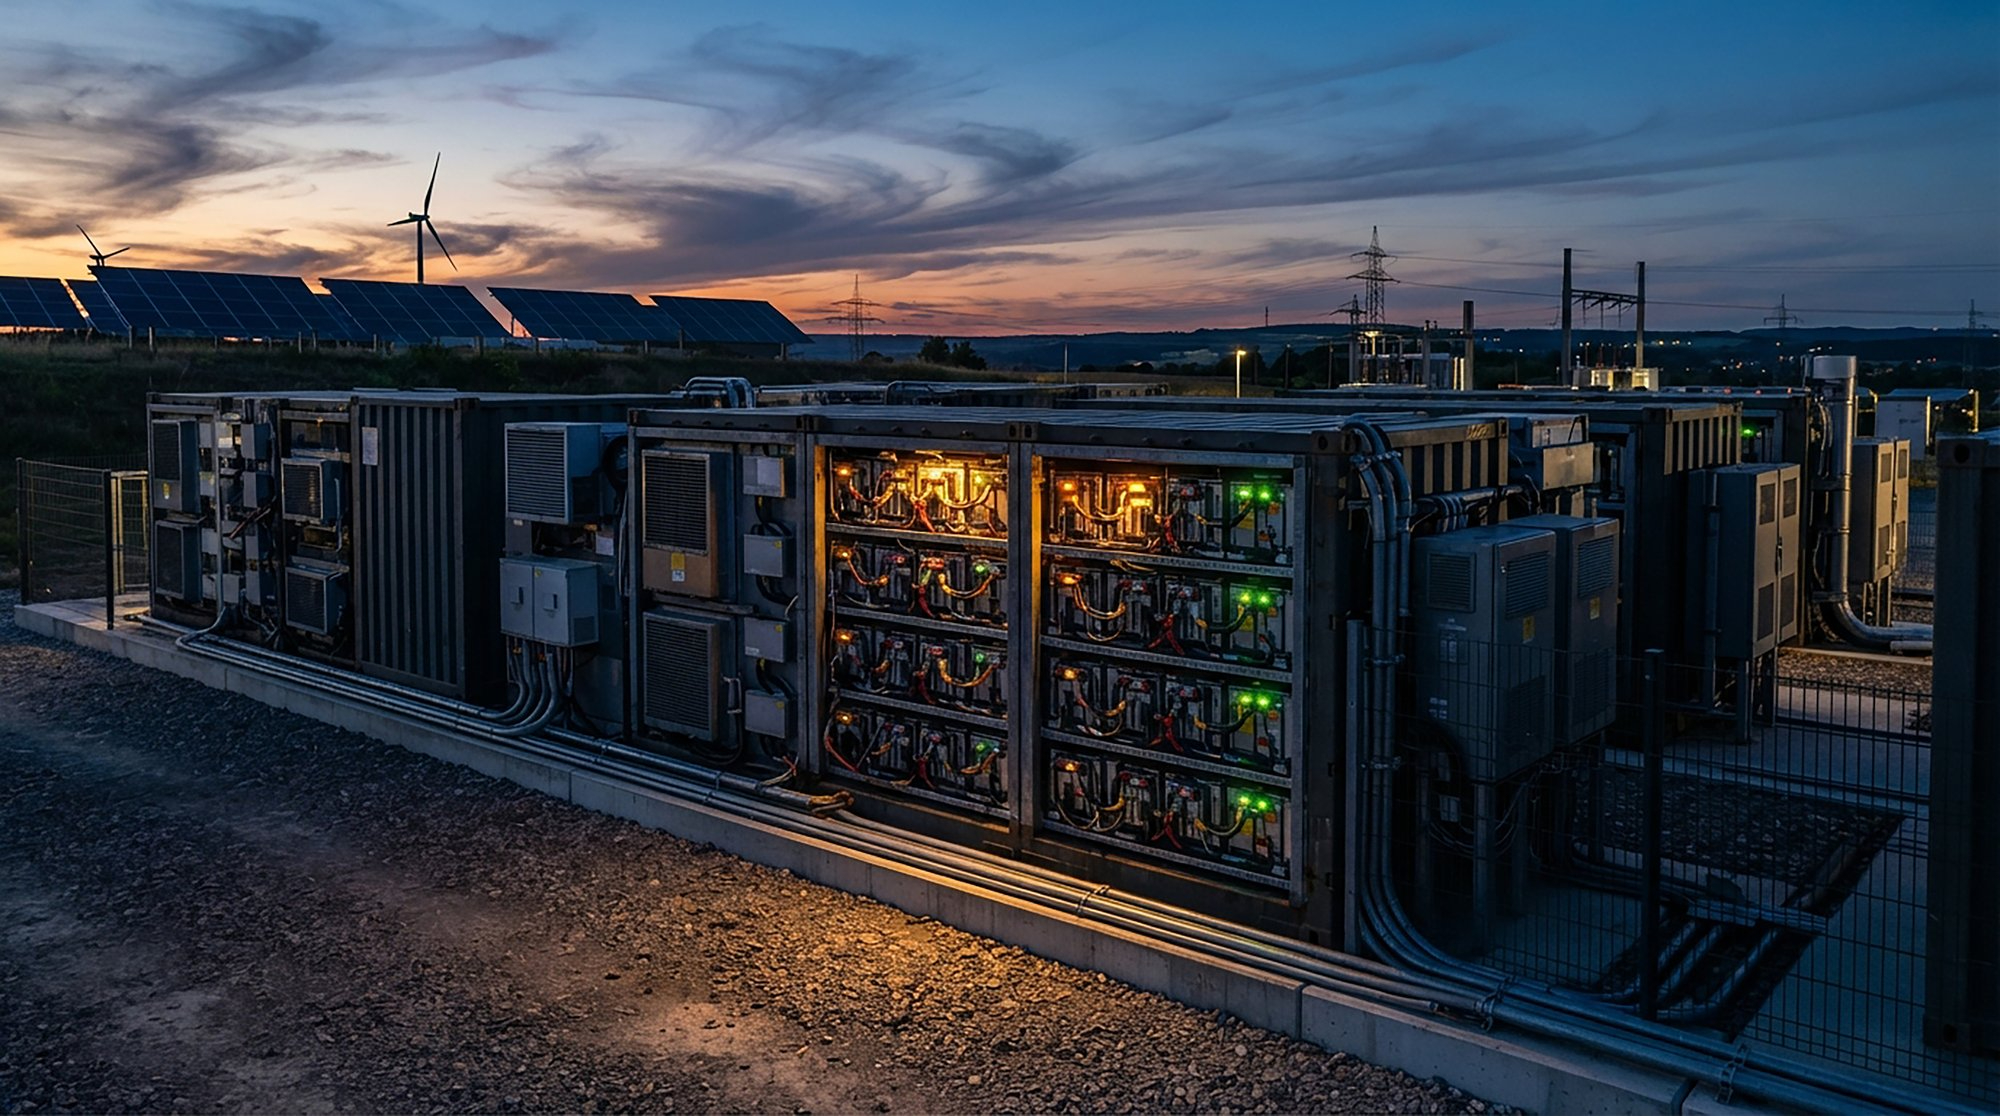
Ein Projekt zur Entwicklung eines Batterie-Energiespeichersystems (BESS) im Großmaßstab in Oristano, Sardinien. Das Projekt zielt auf eine Nennleistung von 199 MW auf einem 7,5 Hektar großen Grundstück ab, das lediglich 0,1 km ...

$8,955,000$16,632,000/EBITDA
$16,632,000
property

199-MW-Batterie-Energiespeichersystem (BESS) in Italien

EBITDA

$16,632,000

Gross

$16,915,000

Price

$8,955,000

Oristano Zum Verkaufen

Ein Projekt zur Entwicklung eines Batterie-Energiespeichersystems (BESS) im Großmaßstab in Oristano, Sardinien. Das Projekt zielt auf eine Nennleistung von 199 MW auf einem 7,5 Hektar großen Grundstück ab, das lediglich 0,1 km von einem bestehenden 220-kV-Umspannwerk von Terna entfernt liegt. Der Vorschlag skizziert einen Weg zum Erreichen des „Ready-to-Build“-Status (RTB) durch eine 100-prozentige Übertragung der Anteile an einer Zweckgesellschaft (SPV), gestützt auf eine genehmigte Netzanschlussvereinbarung (PTO) und ein laufendes Genehmigungsverfahren im Rahmender „Autorizzazione Unica“ (AU) mit einer geschätzten Vorlaufzeit von 18 Monaten.

Projekt Übersicht

  • Gesamtfläche: 7,5 Hektar (ha)
  • Nutzbare Nettofläche: ~4,9 ha (2,6 ha unterliegen der Einstufung „Hohe hydraulische Gefährdung“ (Hi4); nicht nutzbar für BESS-Container, jedoch geeignet für die Anordnung von Zusatzanlagen)
  • Netzanschluss: Bestehendes 220-kV-Umspannwerk von Terna (SSE Fenosu) in einer Entfernung von ca. 0,1 km
  • Netzstatus: Anschluss genehmigt und PTO bestätigt; Anschlussgebühren bezahlt
  • Genehmigungsstatus: Einreichungsphase für die einheitliche Genehmigung (Autorizzazione Unica – AU)
  • Voraussichtlicher Zeitrahmen für das Genehmigungsverfahren: 18 Monate bis zum Erreichen des Status „Ready-to-Build“ (RTB)

Transaktionsstruktur und Übernahmebedingungen

Die Transaktion ist als stufenweise Entwicklungsvereinbarung strukturiert, die zum Meilenstein „Ready-to-Build“ (RTB) zum Erwerb von 100 % der Anteile an der Zweckgesellschaft führt:
Anzahlung (Meilenstein 1): 15 % der gesamten Entwicklergebühr als Vorauszahlung bei Vertragsunterzeichnung (6.750 €/MW), wodurch eine Verpflichtung hinsichtlich der SPV-Anteile entsteht
  • Erstattungen: Der Käufer erstattet dem Bauträger die Kosten, die ihm für die Grundstücksanzahlung und die Annahme der STMG entstanden sind.
  • AU-Unterstützung und Garantien: Der Käufer muss finanzielle Garantien vorlegen, die die Verfügbarkeit der Mittel für den Bau der Anlage bestätigen, wie dies für die Ausstellung der AU erforderlich ist.
  • Abschließende Restzahlung (Meilenstein 2 – RTB): Erwerb von 100 % der Anteile an der Zweckgesellschaft bei Ausgabe der AU für die verbleibenden 85 % der Entwicklergebühr (38.250 €/MW).
  • Ausgeschlossene Verpflichtungen des Käufers: Der Käufer trägt direkt die verbleibenden Anschaffungskosten für das Grundstück sowie den Restbetrag der STMG-Netzanschlussgebühren.

Finanzmodell (Aufschlüsselung der Investitionsausgaben für Erwerb und Entwicklung)

Artikel Einheitspreis Grundlage / Formel Gesamtverpflichtung (€) Anmerkungen
Erfolgsprämie für den Bauträger – Anzahlung (15 %) 6.750 € / MW
199 MW × 15 %
1.343.250 €
Zahlbar bei Vertragsunterzeichnung
Erfolgsprämie für Entwickler – RTB (85 %) 38.250 € / MW
199 MW × 85 %
7.611.750 €
Zahlbar bei Genehmigung durch die AU (schlüsselfertige Übergabe)
Gesamtkaufpreis für den Erwerb der Zweckgesellschaft 45.000 € / MW 199 MW 8.955.000 € Gesamtgebühr des Entwicklers für Fusionen und Übernahmen
Kaufpreis für Grundstücke
100.000 € / ha
7,5 ha
750.000 €
abzüglich der Rückerstattung der ursprünglichen Anzahlung des Bauträgers
Erstattung der STMG-Anschlussgebühr und Restbetrag Zum Selbstkostenpreis
Pass-Through
Wird noch festgelegt
Die erste STMG-Annahmezahlung wurde geleistet; der Restbetrag ist gemäß Terna STMG fällig
Rückerstattung der Grundstückskaution Zum Selbstkostenpreis
Pass-Through
Wird noch festgelegt
Die vom Bauträger geleistete Vorauszahlung ist zu erstatten
Gesamtkapitalaufwand vor Baubeginn (Basis) — SPV-Eigenkapital + Grundstück 9.705.000 € Ohne STMG-Saldo und Finanzierungsgebühren

4. Wesentliche Einschränkungen und technische Machbarkeit

  • Hydraulische Gefährdung (PAI): Ein 2,6 ha großer Abschnitt ist als Hi4 (hohes hydraulisches Risiko) eingestuft. Die verbleibenden 4,9 ha bieten ausreichend Fläche für die Installation des 199-MW-BESS-Systems in Containern.
  • Hochspannungsdienstbarkeiten: Das Grundstück wird aufgrund seiner unmittelbaren Nähe (100 m) zum Terna-Umspannwerk von drei Hochspannungsleitungen durchquert. Die direkt unter den Leitungen liegenden Flächenreservierungen dienen gemäß den Richtlinien der Feuerwehr (VVF) als Zufahrtswege, Korridore für unterirdische Leitungsführungen und Manövrierflächen.
  • Hydraulische Pufferzonen: Der Spinarba-Rückgewinnungskanal durchquert das Gelände; seine regulierte Pufferzone liegt vollständig innerhalb der bereits bestehenden Hi4-Fläche und führt zu keiner zusätzlichen Einschränkung.
Einzelposten Jahr 1 2. Jahr 3. Jahr 4. Klasse 5. Klasse Hinweise / Treiber
Installierte Leistung (MW)
199
199
199
199
199
Vollständiger kommerzieller Betrieb
Kapazität / Verfügbarkeit / Umsatz 9.950 € 9.950 € 9.950 € 9.950 € 9.950 € Vertraglich festgelegte Mindestvergütung von 50.000 € pro MW / MACSE-CM
Arbitrage und Ausgleichserlöse (MSD/MGP) 6.965 € 6.825 € 6.690 € 6.555 € 6.425 € Nettospannen nach Zykluseffizienz und Leistungsabfall
Gesamtbruttoumsatz 16.915 € 16.775 € 16.640 € 16.505 € 16.375 € Durchschnittlicher Grundpreis: ca. 85.000 €/MW/Jahr
Feste und planmäßige Betriebs- und Wartungsarbeiten (1.393 €) (1.421 €) (1.449 €) (1.478 €) (1.508 €) Langfristiger Servicevertrag (LTSA)
Versicherungen und Vermögensverwaltung (696 €) (710 €) (724 €) (739 €) (754 €) Eigentumsrecht, Haftungsrecht, Einhaltung der Vorschriften für Zweckgesellschaften (SPV)
Batterieerweiterung und Nebenanlagen (1.194 €) (1.218 €) (1.242 €) (1.267 €) (1.292 €) Rückstellungen für Wertminderungen
Gesamtbetriebskosten (OpEx) (3.283 €) (3.349 €) (3.415 €) (3.484 €) (3.554 €) Anpassung um 2,0 % pro Jahr
Projekt-EBITDA 13.632 € 13.426 € 13.225 € 13.021 € 12.821 € Cashflow aus laufender Geschäftstätigkeit im stationären Zustand
EBITDA-Marge (%) 80,6% 80,0% 79,5% 78,9% 78,3% Typisches Profil für BESS im Großmaßstab

Haftungsausschluss und rechtliche Hinweise

Vertraulichkeit und Geheimhaltung
Dieses Dokument sowie alle dazugehörigen Präsentationen, Finanzanalysen, Anhänge oder Mitteilungen (zusammenfassend als „Informationen“ bezeichnet) sind vertraulich und wurden ausschließlich zu Informations- und Bewertungszwecken erstellt. Die Informationen sind ausschließlich für den Empfänger bestimmt und dürfen ohne vorherige schriftliche Zustimmung weder ganz noch teilweise kopiert, vervielfältigt, verbreitet, zusammengefasst oder an andere Personen weitergegeben werden. Mit der Entgegennahme dieses Materials verpflichtet sich der Empfänger, alle hierin enthaltenen Angaben vertraulich zu behandeln.
Kein Angebot und keine Verpflichtung
Die hierin enthaltenen Informationen stellen weder ein Angebot zum Verkauf noch eine Aufforderung zur Abgabe eines Kaufangebots noch eine Empfehlung zum Erwerb von Wertpapieren, Anteilen an Zweckgesellschaften (SPVs), Projektvermögenswerten oder Finanzinstrumenten dar und dürfen auch nicht als solche ausgelegt werden. Keine der hierin enthaltenen Angaben darf als Grundlage für einen Vertrag, eine verbindliche Transaktion oder eine Investitionsverpflichtung dienen oder im Zusammenhang damit herangezogen werden. Jede verbindliche Vereinbarung unterliegt ausschließlich den endgültigen Transaktionsunterlagen, die zwischen den jeweiligen Parteien ausgehandelt, vereinbart und unterzeichnet wurden.
Charakter der Finanzprognosen und zukunftsgerichteten Aussagen
Alle in diesem Dokument enthaltenen Pro-forma-Zahlen, operativen Kennzahlen, Schätzungen, Marktumsatzprognosen (einschließlich Kapazitätsvergütung, Arbitrage und Nebenleistungen), Rückstellungen für Betriebskosten sowie Prognosen zur internen Rendite (IRR) stellen zukunftsgerichtete Aussagen dar. Diese Prognosen sind lediglich indikativ und basieren auf subjektiven Annahmen, technischen Schätzungen, den derzeitigen regulatorischen Rahmenbedingungen sowie Marktbedingungen, die naturgemäß mit Unsicherheiten behaftet sind. Die tatsächlichen Ergebnisse, die operative Leistung und die finanziellen Erträge können aufgrund zahlreicher Faktoren, unter anderem, aber nicht ausschließlich, der folgenden, erheblich von den ausdrücklich oder implizit genannten abweichen:
  • Schwankungen bei den Strommarktpreisen, den Day-Ahead-Spreads und den Vergütungen für Zusatzleistungen;
  • Änderungen in der nationalen oder europäischen Energiepolitik, Beschaffungsauktionen (z. B. MACSE, Kapazitätsmarkt) sowie Vorschriften zu Netztarifen;
  • Verzögerungen bei der Genehmigungserteilung, Umweltbedingungen oder Änderungen, die im Rahmen des Verfahrens zur einheitlichen Genehmigung (Autorizzazione Unica – AU) auferlegt werden;
  • Schwankungen bei den Baukosten, den Lieferterminen der Lieferkette, den Preisen für Batteriezellen sowie den Zinssätzen und den Konditionen für die Fremdfinanzierung;
  • Physikalische betriebliche Faktoren wie der Verschleiß der Anlagen, Netzbeschränkungen oder Änderungen an den Netzanschlüssen durch den Übertragungsnetzbetreiber (Terna).
Keine Zusicherungen oder Gewährleistungen / Unabhängige Due-Diligence-Prüfung
Der Entwickler, seine Berater, verbundenen Unternehmen, Geschäftsführer oder Vertreter geben keinerlei ausdrückliche oder stillschweigende Zusicherungen, Gewährleistungen oder Verpflichtungen hinsichtlich der Richtigkeit, Vollständigkeit oder Angemessenheit der Informationen ab. Der Empfänger muss eine eigene, unabhängige technische, umweltbezogene, rechtliche, finanzielle und steuerliche Due-Diligence-Prüfung durchführen. Dem Empfänger wird empfohlen, seine eigenen Rechts-, Aufsichts- und Finanzberater zu konsultieren, bevor er eine Vereinbarung abschließt oder finanzielle Verpflichtungen eingeht.

MergersCorp M&A
International As seen on

  • brand 1
  • brand 1
  • brand 1
  • brand 1
  • brand 1