web analytics
Contact M&A Advisor


    926 MW / 1,85 GWh ERCOT-BESS-Speicher + 324 MW PV-Solarportfolio

    Beschreibung

    L#20261137

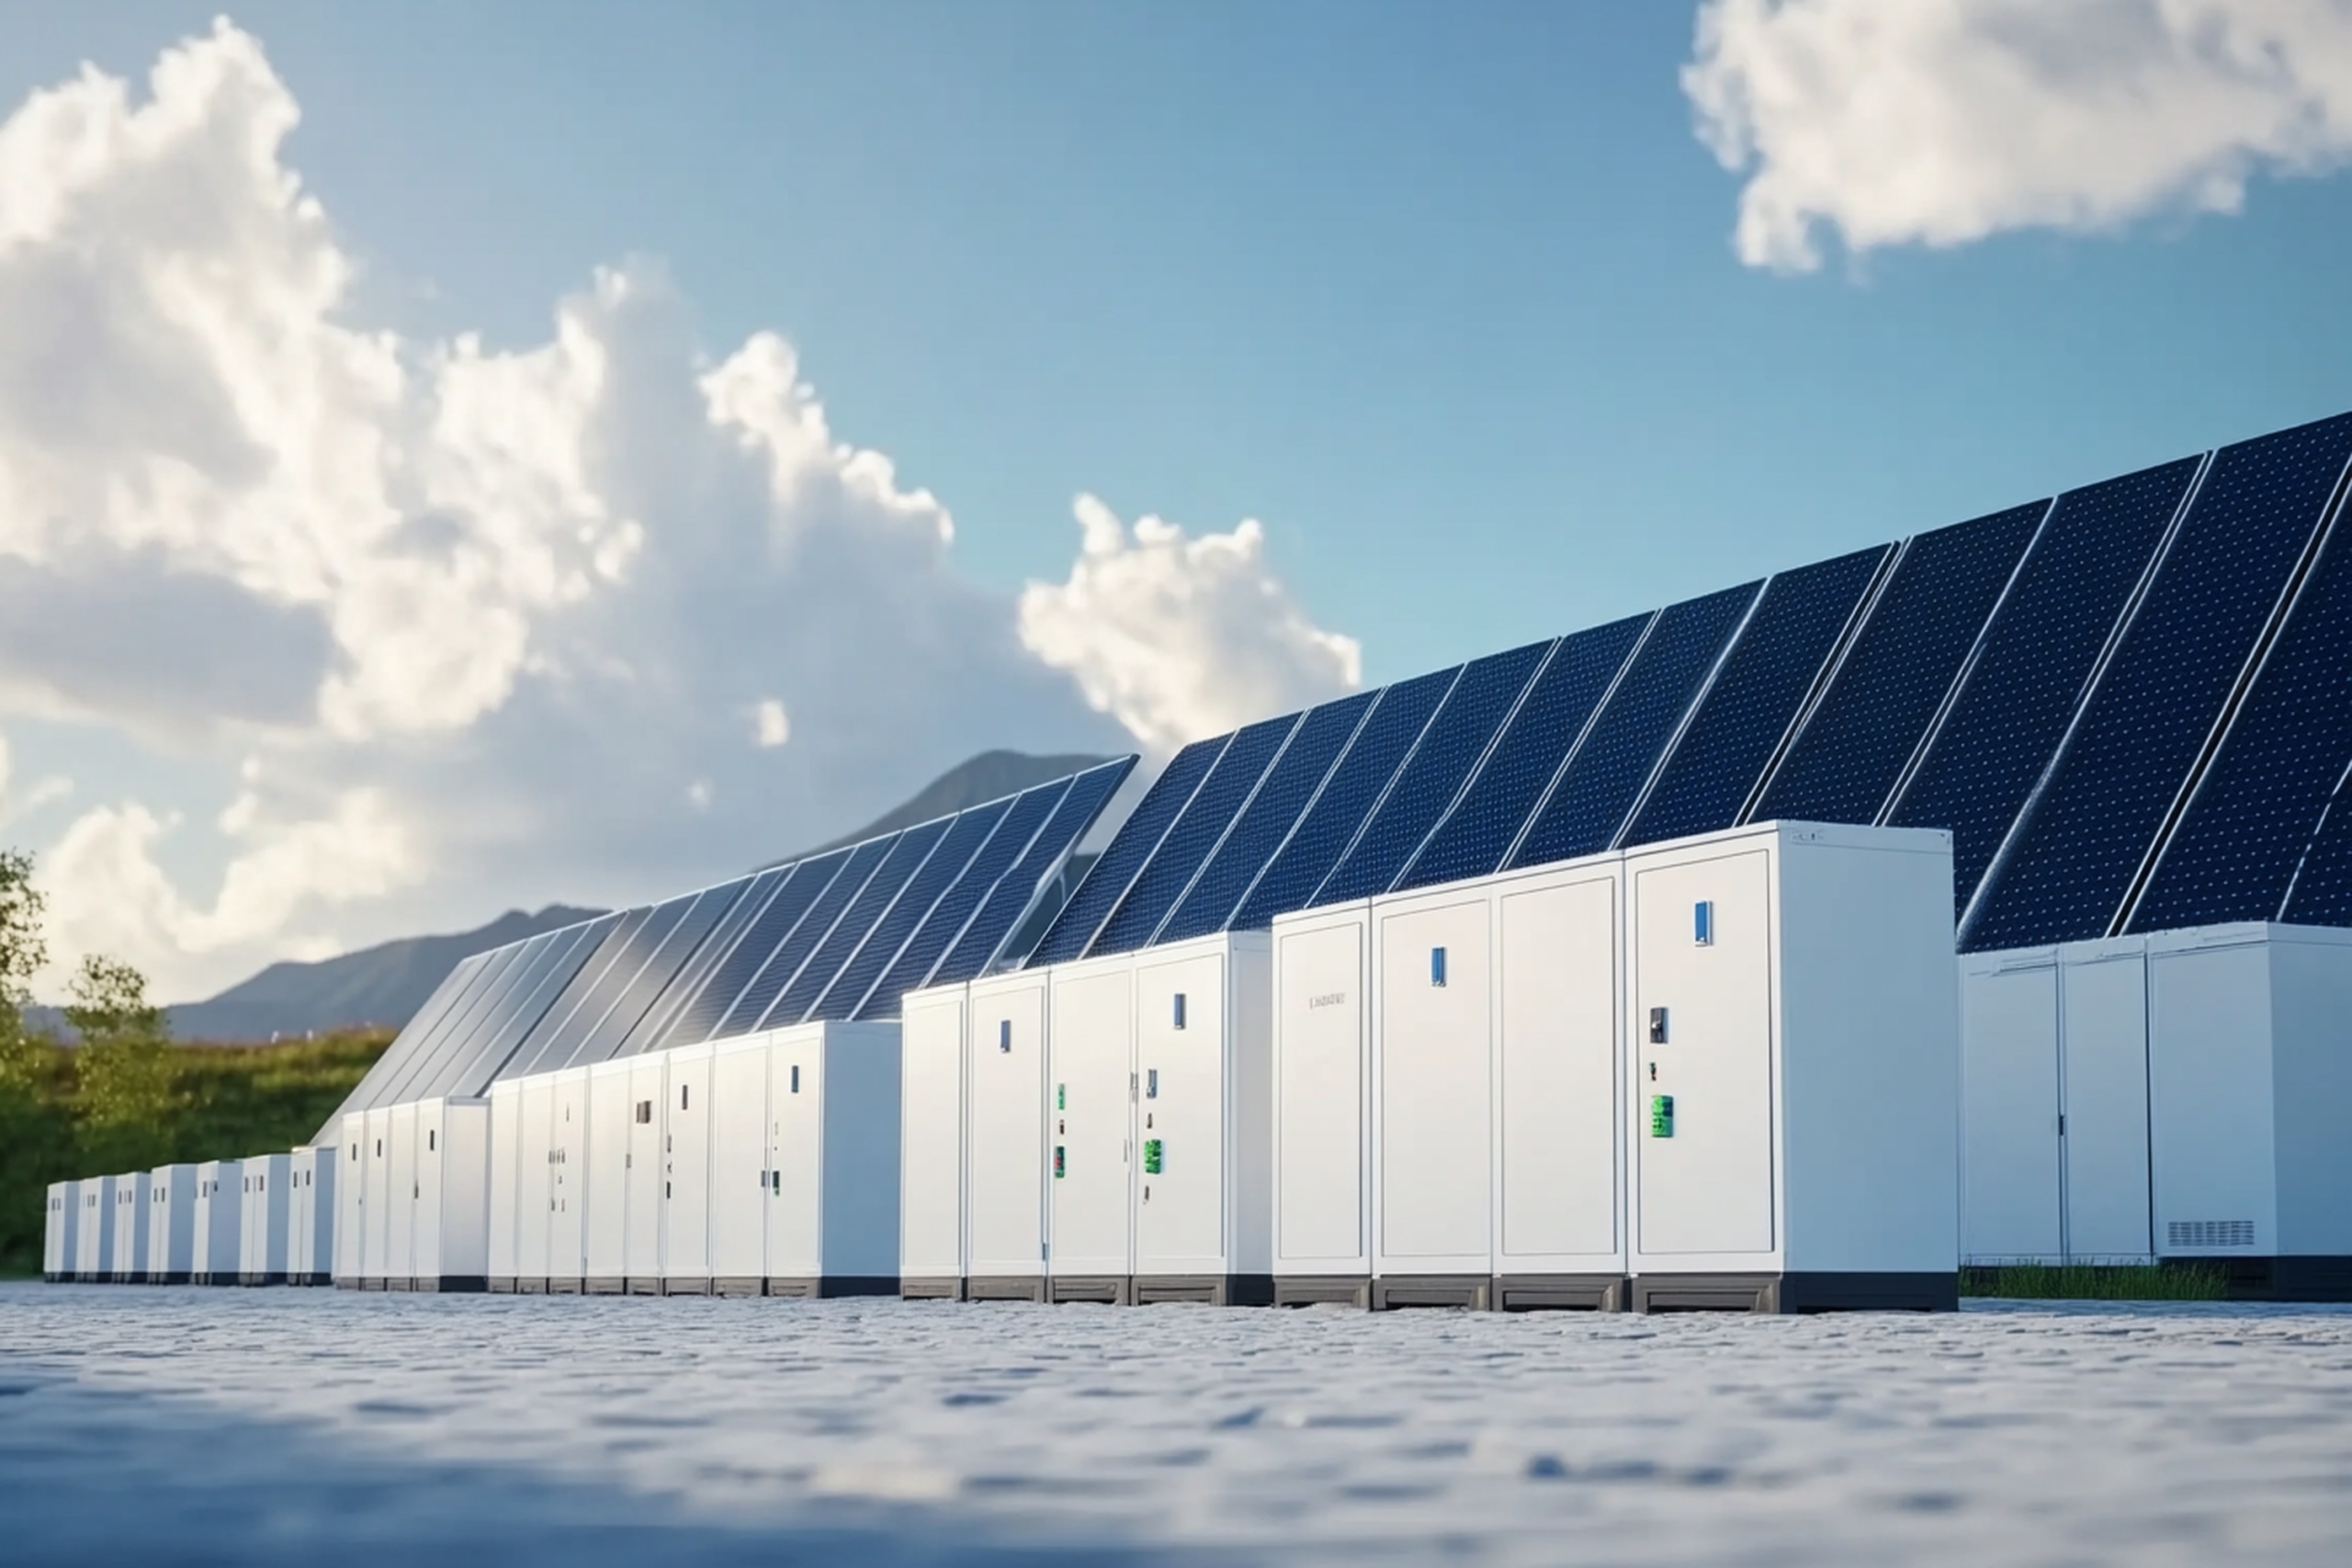
    Diese Transaktion bietet die Möglichkeit, eine 100-prozentige Beteiligung an einem diversifizierten Portfolio aus sieben großtechnischen Batterie-Energiespeichersystemen (BESS) und damit verbundenen Solar-PV-Projekten zu erwerben, die sich über wichtige ERCOT-Lastzonen in Texas verteilen.

    Das Portfolio umfasst  925,7 MW  der Nennleistung des BESS,  1.851,3 MWh (~1,85 GWh)  von standardisierten Energiespeichern mit einer Laufzeit von 2 Stunden sowie  324,0 MW  der dezentralen Solar-PV-Stromerzeugung. Geplante Termine für die Inbetriebnahme (COD) in  2027-2028, bieten die Vermögenswerte ein direktes Engagement in den Bereichen Energiearbitrage und Netzdienstleistungen im ERCOT-Gebiet, wobei die geschätzten kumulierten Cashflows vor Steuern  1,0 Milliarden US-Dollar.
    

    2. Portfolioübersicht (Standorte 1 bis 7)

    Projektkennung ERCOT-Zone BESS-Nennleistung (MW) Speicherkapazität (MWh) Solar-PV (MW) Steuergutschriftstatus (IRA) Ziel COD
    Standort 1 (Flagship-Store) Nord-Zentral 141.4 282.8 — 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2. Quartal 2027
    Standort 2 Westen 113.4 226.8 — 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
    Standort 3 Osten 157.1 314.2 — 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
    Standort 4 Norden 190.0 380.0 — 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
    Standort 5 Süd-Zentral 82.0 164.0 84.0 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
    Standort 6 Nord-Zentral 51.7 103.5 50.0 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
    Standort 7 Süden 190.0 380.0 190.0 30 % gesetzlicher ITC-Grundsatz 2027-2028
    Gesamtportfolio ERCOT-weit ~925,7 MW ~1.851,3 MWh 324,0 MW 6 von 7 erfüllen die Voraussetzungen für eine Steuergutschrift von 40 % (ITC) 2027-2028

    3. Investitionshighlights

    • Fortgeschrittener Entwicklungsstand: Die langfristige Grundstückssicherung ist für alle Objekte gewährleistet, wobei die durchschnittliche Pachtdauer 30 Jahre übersteigt. Umweltstudien (Phase-I-ESA, Hydrologie, Feuchtgebiete) sowie die technischen Gutachten durch unabhängige Dritte sind abgeschlossen. Die Netzanschlussstudien schreiten in der ERCOT-Warteliste voran, wobei für die Vorzeigeanlage (Standort 1) die Netzanschlussvereinbarung (SGIA) bereits unterzeichnet wurde.
    • Erhebliche steuerliche Anreize (IRA): Alle Projekte haben Anspruch auf die gesetzlich vorgesehene Investitionssteuergutschrift (ITC) in Höhe von 30 %. Sechs der sieben Projekte haben Anspruch auf einen zusätzlichen „Energy Community“-Bonus von 10 %, wodurch sich die ITC-Basis auf insgesamt 40 % beläuft, was die Anforderungen an das Eigenkapital der Projektträger erheblich senkt.
    • Strategische Positionierung innerhalb des ERCOT-Netzes: Die Anlagen befinden sich an prognostizierten Übertragungsengpässen und in wachstumsstarken Nachfragemärkten in Nord-, Nord-Zentral-, West-, Ost- und Südtexas, wodurch Preisdifferenzen und Volatilität genutzt werden.
    • Diversifiziertes Geschäftsportfolio: Die Umsätze verteilen sich ausgewogen auf die Bereiche Echtzeit-Marktarbitrage (46 %), Day-Ahead-Marktarbitrage (20 %), Frequenzregelung nach oben (14 %), Frequenzregelung nach unten (14 %) sowie sonstige Hilfsdienste (12 %).
    • Kontinuität beim schlüsselfertigen Bau: Der bisherige Bauträger steht zur Verfügung, um die Projektabwicklung, die noch ausstehenden Genehmigungsverfahren und die Durchführung der EPC-Leistungen bis zum kommerziellen Betrieb zu unterstützen.

    4. Finanzprognose: Analyse anhand von drei Szenarien

    Finanzielle Metrik Negatives Szenario (Bear Case) Basisszenario (Versicherungstechnische Bewertung) Aufwärtspotenzial (Bull-Szenario)
    BESS-Umsatz-Stack 105 $ / kW-Jahr 140 $ / kW-Jahr 175 $ / kW-Jahr
    Preis für die Stromerzeugung aus Photovoltaik 26,00 $ / MWh 34,00 $ / MWh 42,00 $ / MWh
    Gesamtinvestitionen des Portfolios bis zur Inbetriebnahme 738,0 Mio. $ 738,0 Mio. $ 715,0 Mio. $
    Tax-Equity-Finanzierung (ITC) 195,0 Mio. $ 262,5 Mio. $ 326,5 Mio. $
    Vorrangige Projektfinanzierung 380,0 Mio. $ 415,0 Mio. $ 435,0 Mio. $
    Erforderliches Eigenkapital des Sponsors 163,0 Mio. $ 60,5 Mio. $ 35,0 Mio. $
    Durchschnittliches jährliches EBITDA (Jahr 1–5) 89,2 Mio. $ 126,5 Mio. $ 163,8 Mio. $
    10-jähriger Cashflow vor Steuern 845,0 Mio. $ 1.265,0 Mio. $ 1.680,0 Mio. $
    Durchschnittlicher DSCR des Portfolios 1,26-fach 1,48-fach 1,84-fach
    IRR des unverschuldeten Projekts (25 Jahre) 8.2% 11.6% 15.4%
    IRR des fremdkapitalfinanzierten Eigenkapitals (Haltedauer 25 Jahre) 11.4% 17.6% 25.2%
    IRR des fremdkapitalfinanzierten Eigenkapitals (Exit am Tag der Auszahlung + 7) 12.9% 19.8% 28.1%
    Eigenkapitalmultiplikator (MoIC am COD+7) 1,72-fach 2,48-fach 3,42-fach

    5. 10-Jahres-Prognose des jährlichen Cashflows (Basisszenario)

    Jahr Einnahmen OpEx EBITDA Vorrangige Verbindlichkeiten FCFE Kumulierter Cashflow vor Steuern
    2027 (COD)
    134,5 Mio. $
    (24,8 Mio. $)
    109,7 Mio. $
    (38,6 Mio. $)
    63,1 Mio. $
    109,7 Mio. $
    2028
    154,5 Mio. $
    (28,0 Mio. $)
    126,5 Mio. $
    (38,6 Mio. $)
    79,9 Mio. $
    236,2 Mio. $
    2029
    157,6 Mio. $
    (28,6 Mio. $)
    129,0 Mio. $
    (38,6 Mio. $)
    82,4 Mio. $
    365,2 Mio. $
    2030
    160,7 Mio. $
    (29,1 Mio. $)
    131,6 Mio. $
    (38,6 Mio. $)
    85,0 Mio. $
    496,8 Mio. $
    2032
    167,2 Mio. $
    (30,3 Mio. $)
    136,9 Mio. $
    (38,6 Mio. $)
    92,8 Mio. $
    767,9 Mio. $
    2034
    174,0 Mio. $
    (31,5 Mio. $)
    142,5 Mio. $
    (38,6 Mio. $)
    99,4 Mio. $
    1.040,5 Mio. $
    2036
    181,0 Mio. $
    (32,8 Mio. $)
    148,2 Mio. $
    (38,6 Mio. $)
    105,1 Mio. $
    1.334,0 Mio. $

    Ausschließlich zu Informations- und vorläufigen Zwecken Diese Zusammenfassung dient ausschließlich zu Informations- und vorläufigen Bewertungszwecken und stellt weder ein Angebot zum Verkauf noch eine Aufforderung zur Abgabe eines Kaufangebots noch eine Empfehlung zum Abschluss einer Transaktion oder zum Erwerb von Wertpapieren, Immobilien oder Vermögenswerten dar. Jede Transaktion unterliegt der Aushandlung und dem Abschluss endgültiger, rechtsverbindlicher Unterlagen.

    Zukunftsgerichtete Aussagen und Prognosen

    Alle in diesem Dokument enthaltenen Finanzprognosen, Schätzungen, Vergleichswerte, Umsatzspannen oder EBITDA-Prognosen sind zukunftsgerichtete Aussagen, die auf aktuellen Branchenannahmen, Marktbedingungen und hypothetischen Geschäftsmodellen beruhen. Diese Aussagen sind mit erheblichen Risiken, Ungewissheiten und Annahmen verbunden, darunter unter anderem:

    • Schwankungen auf den lokalen und nationalen Strommärkten, behördlich festgelegte Tarife sowie Vorschriften der Energieversorger zur Netzanbindung.

    • Schwankungen bei den Bauzeitplänen, der Verfügbarkeit in der Lieferkette und den Investitionskosten für modulare Bauweisen, „Powered-Shell“-Konstruktionen oder schlüsselfertige Bauvorhaben.

    • Veränderte Nachfrage, Preisdynamik und Leerstandsquoten in den Bereichen Rechenzentren, KI/HPC und Cloud-Infrastruktur.

    • Makroökonomische Faktoren, darunter Zinssätze, Steuergesetze und die allgemeinen Bedingungen auf den Finanzmärkten.

    Die tatsächlichen operativen und finanziellen Ergebnisse können erheblich von den in diesen Prognosen ausdrücklich oder implizit genannten Ergebnissen abweichen. Die Wertentwicklung in der Vergangenheit und die dargestellten Szenarien stellen keine Garantie für die zukünftige Wertentwicklung dar.

    Unabhängige Due-Diligence-Prüfung und Überprüfung Weder der Verkäufer, der Makler, die Berater noch deren jeweilige verbundene Unternehmen, Führungskräfte oder Vertreter geben ausdrückliche oder stillschweigende Zusicherungen oder Gewährleistungen hinsichtlich der Richtigkeit, Vollständigkeit oder Zuverlässigkeit der hierin bereitgestellten Informationen ab (einschließlich der Verfügbarkeit von Versorgungsleistungen, der Flächennutzungsplanung, der Umweltbedingungen, der Grundstücksfläche oder der technischen Daten der Anlagen).

    Potenzielle Käufer, Investoren und Bauträger sind allein dafür verantwortlich, ihre eigene unabhängige technische, rechtliche, ingenieurtechnische, finanzielle, umweltbezogene und steuerliche Due-Diligence-Prüfung durchzuführen. Den Empfängern wird dringend empfohlen, sich mit ihren eigenen fachkundigen Rechts-, Finanz- und technischen Beratern zu beraten, bevor sie Kapital bereitstellen oder verbindliche Vereinbarungen abschließen.

    Basic Details

    Target Price:

    $ 1,000,000,000

    Gross Revenue

    $154,500,000

    EBITDA

    $126,500,000

    Business ID:

    L#20261137

    Country

    Vereinigte Staaten

    State:

    USA

    Detail

    Business ID:L#20261137
    Property Type:Erneuerbare Energien – Solar-PV und BESS
    Property Status:Zu Verkaufen
    Target Price: $ 1,000,000,000
    Gross Revenue:$ 154.500.000
    EBITDA:$ 126.500.000
    Target Price / Revenue:6.47x
    Target Price / EBITDA:7.91x
    Contact M&A Advisor


      Published on Oktober 3, 2026 beim 6:03 p.m.. Aktualisiert am Oktober 3, 2026 beim 6:03 p.m.

      Diese Transaktion bietet die Möglichkeit, eine 100-prozentige Beteiligung an einem diversifizierten Portfolio aus sieben großtechnischen Batterie-Energiespeichersystemen (BESS) und damit verbundenen Solar-PV-Projekten zu erwerben, die sich über wichtige ERCOT-Lastzonen in Texas verteilen.

      Das Portfolio umfasst  925,7 MW  der Nennleistung des BESS,  1.851,3 MWh (~1,85 GWh)  von standardisierten Energiespeichern mit einer Laufzeit von 2 Stunden sowie  324,0 MW  der dezentralen Solar-PV-Stromerzeugung. Geplante Termine für die Inbetriebnahme (COD) in  2027-2028, bieten die Vermögenswerte ein direktes Engagement in den Bereichen Energiearbitrage und Netzdienstleistungen im ERCOT-Gebiet, wobei die geschätzten kumulierten Cashflows vor Steuern  1,0 Milliarden US-Dollar.
      

      2. Portfolioübersicht (Standorte 1 bis 7)

      Projektkennung ERCOT-Zone BESS-Nennleistung (MW) Speicherkapazität (MWh) Solar-PV (MW) Steuergutschriftstatus (IRA) Ziel COD
      Standort 1 (Flagship-Store) Nord-Zentral 141.4 282.8 — 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2. Quartal 2027
      Standort 2 Westen 113.4 226.8 — 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
      Standort 3 Osten 157.1 314.2 — 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
      Standort 4 Norden 190.0 380.0 — 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
      Standort 5 Süd-Zentral 82.0 164.0 84.0 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
      Standort 6 Nord-Zentral 51.7 103.5 50.0 30 % ITC + 10 % EC-Bonus (insgesamt 40 %) 2027-2028
      Standort 7 Süden 190.0 380.0 190.0 30 % gesetzlicher ITC-Grundsatz 2027-2028
      Gesamtportfolio ERCOT-weit ~925,7 MW ~1.851,3 MWh 324,0 MW 6 von 7 erfüllen die Voraussetzungen für eine Steuergutschrift von 40 % (ITC) 2027-2028

      3. Investitionshighlights

      • Fortgeschrittener Entwicklungsstand: Die langfristige Grundstückssicherung ist für alle Objekte gewährleistet, wobei die durchschnittliche Pachtdauer 30 Jahre übersteigt. Umweltstudien (Phase-I-ESA, Hydrologie, Feuchtgebiete) sowie die technischen Gutachten durch unabhängige Dritte sind abgeschlossen. Die Netzanschlussstudien schreiten in der ERCOT-Warteliste voran, wobei für die Vorzeigeanlage (Standort 1) die Netzanschlussvereinbarung (SGIA) bereits unterzeichnet wurde.
      • Erhebliche steuerliche Anreize (IRA): Alle Projekte haben Anspruch auf die gesetzlich vorgesehene Investitionssteuergutschrift (ITC) in Höhe von 30 %. Sechs der sieben Projekte haben Anspruch auf einen zusätzlichen „Energy Community“-Bonus von 10 %, wodurch sich die ITC-Basis auf insgesamt 40 % beläuft, was die Anforderungen an das Eigenkapital der Projektträger erheblich senkt.
      • Strategische Positionierung innerhalb des ERCOT-Netzes: Die Anlagen befinden sich an prognostizierten Übertragungsengpässen und in wachstumsstarken Nachfragemärkten in Nord-, Nord-Zentral-, West-, Ost- und Südtexas, wodurch Preisdifferenzen und Volatilität genutzt werden.
      • Diversifiziertes Geschäftsportfolio: Die Umsätze verteilen sich ausgewogen auf die Bereiche Echtzeit-Marktarbitrage (46 %), Day-Ahead-Marktarbitrage (20 %), Frequenzregelung nach oben (14 %), Frequenzregelung nach unten (14 %) sowie sonstige Hilfsdienste (12 %).
      • Kontinuität beim schlüsselfertigen Bau: Der bisherige Bauträger steht zur Verfügung, um die Projektabwicklung, die noch ausstehenden Genehmigungsverfahren und die Durchführung der EPC-Leistungen bis zum kommerziellen Betrieb zu unterstützen.

      4. Finanzprognose: Analyse anhand von drei Szenarien

      Finanzielle Metrik Negatives Szenario (Bear Case) Basisszenario (Versicherungstechnische Bewertung) Aufwärtspotenzial (Bull-Szenario)
      BESS-Umsatz-Stack 105 $ / kW-Jahr 140 $ / kW-Jahr 175 $ / kW-Jahr
      Preis für die Stromerzeugung aus Photovoltaik 26,00 $ / MWh 34,00 $ / MWh 42,00 $ / MWh
      Gesamtinvestitionen des Portfolios bis zur Inbetriebnahme 738,0 Mio. $ 738,0 Mio. $ 715,0 Mio. $
      Tax-Equity-Finanzierung (ITC) 195,0 Mio. $ 262,5 Mio. $ 326,5 Mio. $
      Vorrangige Projektfinanzierung 380,0 Mio. $ 415,0 Mio. $ 435,0 Mio. $
      Erforderliches Eigenkapital des Sponsors 163,0 Mio. $ 60,5 Mio. $ 35,0 Mio. $
      Durchschnittliches jährliches EBITDA (Jahr 1–5) 89,2 Mio. $ 126,5 Mio. $ 163,8 Mio. $
      10-jähriger Cashflow vor Steuern 845,0 Mio. $ 1.265,0 Mio. $ 1.680,0 Mio. $
      Durchschnittlicher DSCR des Portfolios 1,26-fach 1,48-fach 1,84-fach
      IRR des unverschuldeten Projekts (25 Jahre) 8.2% 11.6% 15.4%
      IRR des fremdkapitalfinanzierten Eigenkapitals (Haltedauer 25 Jahre) 11.4% 17.6% 25.2%
      IRR des fremdkapitalfinanzierten Eigenkapitals (Exit am Tag der Auszahlung + 7) 12.9% 19.8% 28.1%
      Eigenkapitalmultiplikator (MoIC am COD+7) 1,72-fach 2,48-fach 3,42-fach

      5. 10-Jahres-Prognose des jährlichen Cashflows (Basisszenario)

      Jahr Einnahmen OpEx EBITDA Vorrangige Verbindlichkeiten FCFE Kumulierter Cashflow vor Steuern
      2027 (COD)
      134,5 Mio. $
      (24,8 Mio. $)
      109,7 Mio. $
      (38,6 Mio. $)
      63,1 Mio. $
      109,7 Mio. $
      2028
      154,5 Mio. $
      (28,0 Mio. $)
      126,5 Mio. $
      (38,6 Mio. $)
      79,9 Mio. $
      236,2 Mio. $
      2029
      157,6 Mio. $
      (28,6 Mio. $)
      129,0 Mio. $
      (38,6 Mio. $)
      82,4 Mio. $
      365,2 Mio. $
      2030
      160,7 Mio. $
      (29,1 Mio. $)
      131,6 Mio. $
      (38,6 Mio. $)
      85,0 Mio. $
      496,8 Mio. $
      2032
      167,2 Mio. $
      (30,3 Mio. $)
      136,9 Mio. $
      (38,6 Mio. $)
      92,8 Mio. $
      767,9 Mio. $
      2034
      174,0 Mio. $
      (31,5 Mio. $)
      142,5 Mio. $
      (38,6 Mio. $)
      99,4 Mio. $
      1.040,5 Mio. $
      2036
      181,0 Mio. $
      (32,8 Mio. $)
      148,2 Mio. $
      (38,6 Mio. $)
      105,1 Mio. $
      1.334,0 Mio. $

      Ausschließlich zu Informations- und vorläufigen Zwecken Diese Zusammenfassung dient ausschließlich zu Informations- und vorläufigen Bewertungszwecken und stellt weder ein Angebot zum Verkauf noch eine Aufforderung zur Abgabe eines Kaufangebots noch eine Empfehlung zum Abschluss einer Transaktion oder zum Erwerb von Wertpapieren, Immobilien oder Vermögenswerten dar. Jede Transaktion unterliegt der Aushandlung und dem Abschluss endgültiger, rechtsverbindlicher Unterlagen.

      Zukunftsgerichtete Aussagen und Prognosen

      Alle in diesem Dokument enthaltenen Finanzprognosen, Schätzungen, Vergleichswerte, Umsatzspannen oder EBITDA-Prognosen sind zukunftsgerichtete Aussagen, die auf aktuellen Branchenannahmen, Marktbedingungen und hypothetischen Geschäftsmodellen beruhen. Diese Aussagen sind mit erheblichen Risiken, Ungewissheiten und Annahmen verbunden, darunter unter anderem:

      • Schwankungen auf den lokalen und nationalen Strommärkten, behördlich festgelegte Tarife sowie Vorschriften der Energieversorger zur Netzanbindung.

      • Schwankungen bei den Bauzeitplänen, der Verfügbarkeit in der Lieferkette und den Investitionskosten für modulare Bauweisen, „Powered-Shell“-Konstruktionen oder schlüsselfertige Bauvorhaben.

      • Veränderte Nachfrage, Preisdynamik und Leerstandsquoten in den Bereichen Rechenzentren, KI/HPC und Cloud-Infrastruktur.

      • Makroökonomische Faktoren, darunter Zinssätze, Steuergesetze und die allgemeinen Bedingungen auf den Finanzmärkten.

      Die tatsächlichen operativen und finanziellen Ergebnisse können erheblich von den in diesen Prognosen ausdrücklich oder implizit genannten Ergebnissen abweichen. Die Wertentwicklung in der Vergangenheit und die dargestellten Szenarien stellen keine Garantie für die zukünftige Wertentwicklung dar.

      Unabhängige Due-Diligence-Prüfung und Überprüfung Weder der Verkäufer, der Makler, die Berater noch deren jeweilige verbundene Unternehmen, Führungskräfte oder Vertreter geben ausdrückliche oder stillschweigende Zusicherungen oder Gewährleistungen hinsichtlich der Richtigkeit, Vollständigkeit oder Zuverlässigkeit der hierin bereitgestellten Informationen ab (einschließlich der Verfügbarkeit von Versorgungsleistungen, der Flächennutzungsplanung, der Umweltbedingungen, der Grundstücksfläche oder der technischen Daten der Anlagen).

      Potenzielle Käufer, Investoren und Bauträger sind allein dafür verantwortlich, ihre eigene unabhängige technische, rechtliche, ingenieurtechnische, finanzielle, umweltbezogene und steuerliche Due-Diligence-Prüfung durchzuführen. Den Empfängern wird dringend empfohlen, sich mit ihren eigenen fachkundigen Rechts-, Finanz- und technischen Beratern zu beraten, bevor sie Kapital bereitstellen oder verbindliche Vereinbarungen abschließen.

      MergersCorp M&A
      International As seen on

      • brand 1
      • brand 1
      • brand 1
      • brand 1
      • brand 1