



- Zuhause
- Kraftwerke
- Erneuerbare Energie - Windkraft
- Windkraftportfolio mit einer Leistung von 30,24 MW im Betrieb
Windkraftportfolio mit einer Leistung von 30,24 MW im Betrieb
© 2026 MergersCorp M&A International.
is a global brand operating through a number of professional firms and constituent entities located throughout the world to provide M&A Advisory and other client related professional services. The Member Firms are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit us on our website https://dev.cherrycoding.com/mergerscorp/disclaimer. MergersCorp M&A International is not a registered broker-dealer under the U.S. securities laws.
This website does not constitute an offer to sell, a solicitation of an offer to buy, or a recommendation of any security or any other product or service by MergersUS Inc. or any other third party regardless of whether such security, product or service is referenced in this website. Furthermore, nothing in this website is intended to provide tax, legal, or investment advice and nothing in this website should be construed as a recommendation to buy, sell, or hold any investment or security or to engage in any investment strategy or transaction.MergersCorp M&A International franchising program is not offered to individuals or entities located in the United States
The franchising program is offered by MergersUK Limited a UK Company with registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom
- Zuhause
- Kraftwerke
- Erneuerbare Energie - Windkraft
- Windkraftportfolio mit einer Leistung von 30,24 MW im Betrieb
Windkraftportfolio mit einer Leistung von 30,24 MW im Betrieb

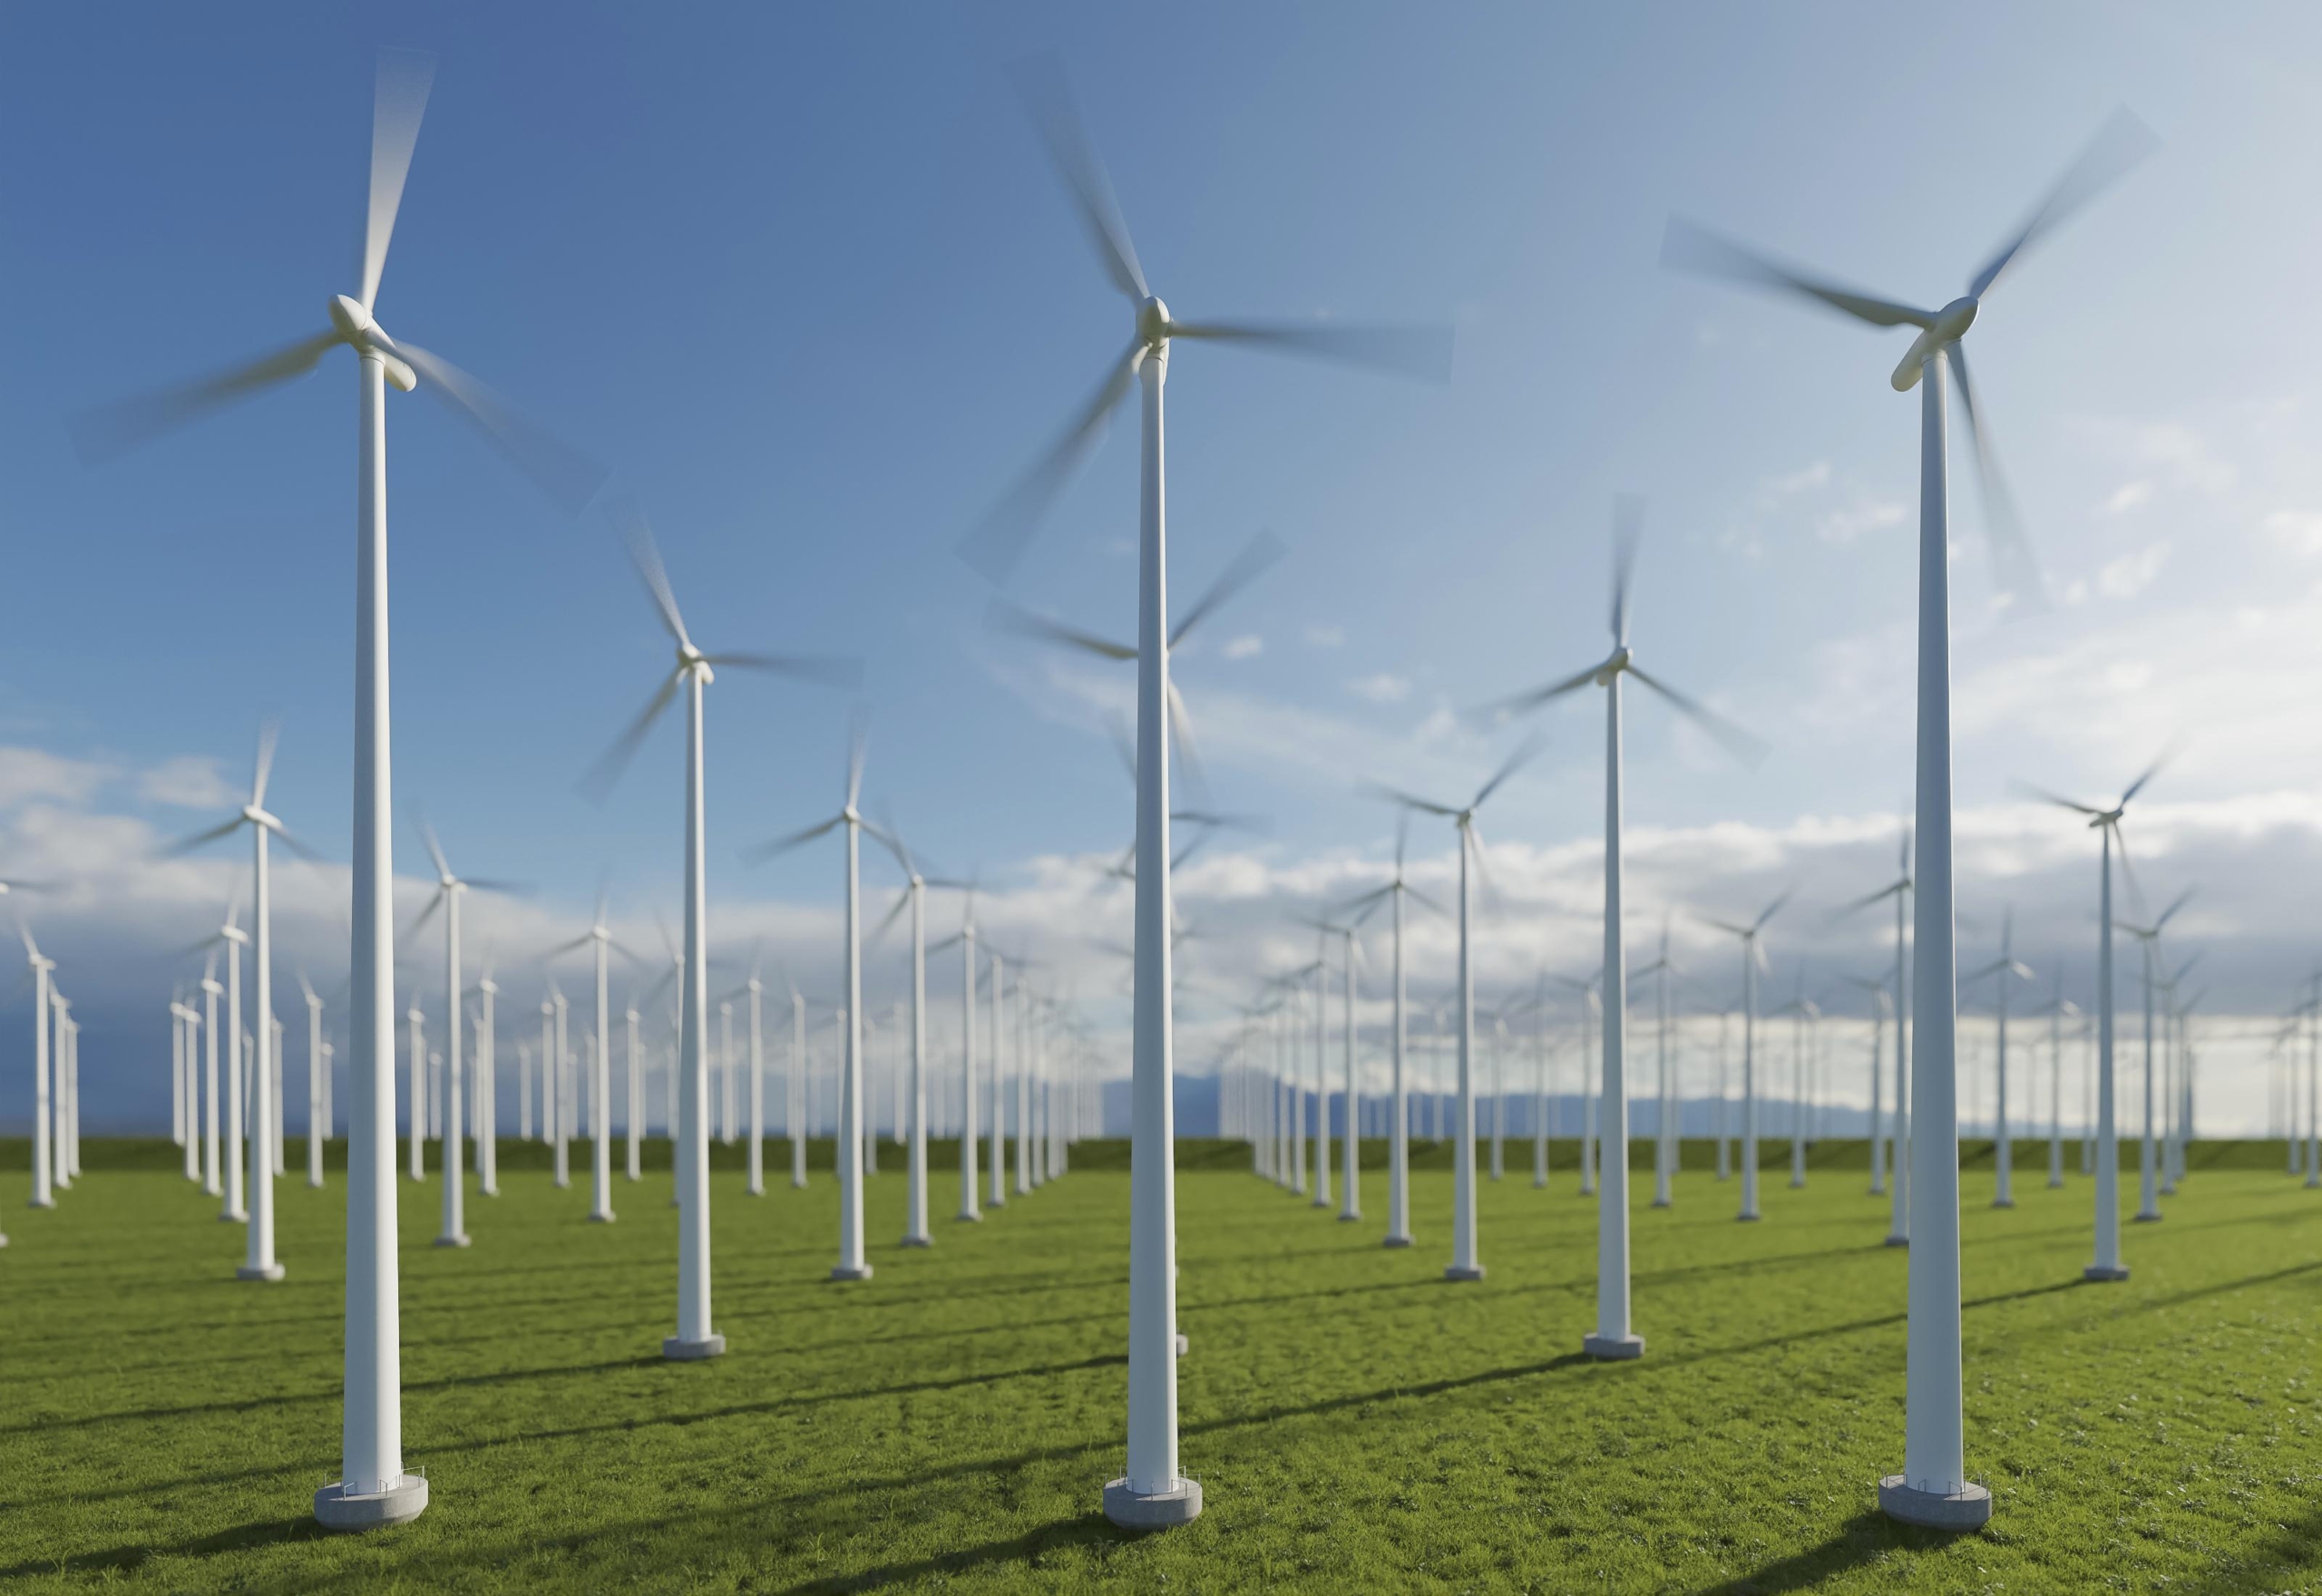
Eine attraktive Gelegenheit zum Erwerb eines 30,24-MW-Windkraftportfolios im Nordosten Brasiliens, bestehend aus zwei voll in Betrieb befindlichen Windparks mit langfristig vertraglich gesicherten Einnahmen und ohne Fremdkapital. Das Portfolio profitiert von regulierten Stromabnahmeverträgen (PPAs), die bis 2031 bzw. 2032 laufen und einen vorhersehbaren kurzfristigen Cashflow gewährleisten, während nach Ablauf der aktuellen Verträge weiterhin eine beträchtliche wirtschaftliche Lebensdauer sowie Aufwärtspotenzial bestehen bleiben.
WICHTIGSTE INVESTITIONSHIGHLIGHTS
| Wichtige Kennzahl | Portfolio |
|---|---|
| Installierte Kapazität | 30,24 MW |
| Betriebsvermögen | 2 Windparks / 2 Zweckgesellschaften |
| Geschätzte jährliche Stromerzeugung | 96,0 GWh |
| Vertraglich vereinbarter Netto-Cashflow | ~5,26 Mio. US-Dollar pro Jahr |
| Schulden | Null / Vollständig eingezahlte Vermögenswerte |
| Ablauf des Stromabnahmevertrags | 2031 und 2032 |
| Aufwärtspotenzial nach Ablauf des Stromabnahmevertrags (PPA) | ~4,25 Mio. US-Dollar pro Jahr |
| Verlängerte wirtschaftliche Nutzungsdauer | ~13 Jahre |
| Standort | Nordosten Brasiliens |
| Betriebsstatus | Voll funktionsfähig |
ÜBERBLICK ÜBER DAS PORTFOLIO
Das Portfolio umfasst zwei in Betrieb befindliche Windparks mit einer installierten Leistung von jeweils 15,12 MW.
- Windpark 1: 15,12 MW | geschätzte jährliche Stromerzeugung: ca. 48,7 GWh | Stromabnahmevertrag bis 2031
- Windpark 2: 15,12 MW | geschätzte jährliche Stromerzeugung: ca. 47,4 GWh | Stromabnahmevertrag bis 2032
Insgesamt wird erwartet, dass die Anlagen jährlich etwa 96,0 GWh erzeugen werden.
VERTRÄGLICH VEREINBARTER CASHFLOW
Das Portfolio profitiert von langfristig vertraglich vereinbarten Einnahmen im Rahmen bestehender Stromabnahmeverträge (PPAs), was eine gute Übersicht über die kurzfristige Cash-Generierung ermöglicht.
Die Vermögenswerte erwirtschaften nach Betriebs- und Wartungskosten, Betriebsausgaben sowie Steuern einen jährlichen Netto-Cashflow in Höhe von rund 5,26 Millionen US-Dollar.
Nach Ablauf der bestehenden Stromabnahmeverträge (PPAs) wird die wirtschaftliche Nutzungsdauer der Anlagen auf etwa 13 weitere Jahre geschätzt, was die Möglichkeit bietet, durch den Abschluss neuer Verträge, bilaterale Stromverkäufe oder alternative Vermarktungsstrategien zusätzlichen Wert zu generieren.
Geschätzter jährlicher Cashflow nach Ablauf des Stromabnahmevertrags (PPA): ca. 4,25 Mio. US-Dollar
Übersicht über die vertraglich vereinbarten Umsätze
Die bestehenden Stromabnahmeverträge (PPAs) laufen bis 2031 bzw. 2032 und gewährleisten während der Vertragslaufzeit vorhersehbare Cashflows.
ERHEBLICHES AUFWÄRTSPOTENZIAL NACH DEM PPA
Über die Laufzeit der derzeitigen Stromabnahmeverträge hinaus verbleibt eine zusätzliche wirtschaftliche Nutzungsdauer von etwa 13 Jahren, was ein erhebliches Potenzial für den weiteren Betrieb und die Umsatzoptimierung bietet.
GESCHÄFTSMÖGLICHKEIT
Der Eigentümer erwägt einen möglichen Verkauf des in Betrieb befindlichen Windkraftportfolios an einen qualifizierten strategischen oder finanziellen Investor.
Transaktion: Erwerb von 100 % des Portfolios / der Zweckgesellschaften
Vermögenswerte: 2 in Betrieb befindliche Windparks
Installierte Leistung: 30,24 MW
Jährliche Stromerzeugung: ~96,0 GWh
Geografie: Nordosten Brasiliens
Status: Voll funktionsfähig
Schulden: Null
PPA: Vertraglich bis 2031–2032 vereinbart
Jährlicher vertraglich vereinbarter Netto-Cashflow: ca. 5,26 Mio. US-Dollar
Geschätzter jährlicher Cashflow nach Ablauf des Stromabnahmevertrags (PPA): ca. 4,25 Mio. US-Dollar
Weitere technische, rechtliche, geschäftliche und finanzielle Informationen stehen berechtigten Parteien nach Unterzeichnung einer Vertraulichkeitsvereinbarung zur Verfügung.
Die Angaben in US-Dollar sind vorläufige Umrechnungen auf der Grundlage eines Wechselkurses von ca. 5,09 BRL pro US-Dollar zum 9. September 2026. Die Zahlen aus der Originalquelle sind in BRL angegeben; technische Daten und Projektmerkmale werden so dargestellt, wie sie im Quellmaterial angegeben sind.
Hypothetisches Finanzmodell: Windparkportfolio mit einer Leistung von 30,24 MW (Nordosten Brasiliens)
1. Wesentliche operative und wirtschaftliche Grundannahmen
| Betriebskennzahl | Windpark 1 | Windpark 2 | Konsolidiertes Portfolio |
| Installierte Kapazität | 15,12 MW | 15,12 MW | 30,24 MW |
| Geschätzte jährliche Stromerzeugung | 48,7 GWh | 47,4 GWh | 96,1 GWh (Ziel: ca. 96,0 GWh) |
| Impliziter Kapazitätsfaktor | ~36,8 % | ~35,8 % | ~36,3 % |
| Ablaufdatum des Stromabnahmevertrags (PPA) | 31. Dezember 2031 | 31. Dezember 2032 | 2031 (WF1) / 2032 (WF2) |
| Vertraglich vereinbarter Netto-Cashflow | — | — | 5,26 Mio. $ / Jahr |
| Händler / Netto-Cashflow nach PPA | — | — | 4,25 Mio. $ / Jahr |
| Verbleibende wirtschaftliche Nutzungsdauer nach Ablauf des Stromabnahmevertrags (PPA) | 13 Jahre (bis ca. 2044) | 13 Jahre (bis ca. 2045) | ~13 Jahre |
| Bestehende Kapitalstruktur | Keine Schulden | Keine Schulden | 100 % Eigenkapital / schuldenfrei |
2. Typisches Profil von Umsatz, Betriebs- und Wartungskosten sowie Netto-Cashflow (konsolidierte Gewinn- und Verlustrechnung)
| Finanzposten (in Mio. US-Dollar) | Vertragszeitraum (2027–2031) | Übergangsjahr (2032)* | Zeitraum nach Ablauf des Stromabnahmevertrags (2033–2044) |
| Brutto-Stromerlöse | 7,85 $ (entspricht ca. 81,7 $/MWh) | 6,90 $ | 6,25 $ (entspricht ca. 65,0 $/MWh) |
| Verträge über planmäßige Wartung und Instandhaltung sowie Turbinenwartung | (1,15 $) | (1,15 $) | (1,25 $) (Alterungspuffer) |
| Grundstückspachtverträge, Lizenzgebühren und Konzessionsabgaben | (0,25 $) | (0,23 $) | (0,20 $) |
| Übertragungs- (TUST) und Netzanschlussentgelte | (0,35 $) | (0,35 $) | (0,35 $) |
| Allgemeines und Verwaltung / SPV-Management | (0,20 $) | (0,20 $) | (0,20 $) |
| EBITDA | 5,90 $ (75,2 % Marge) | 4,97 $ (72,0 % Marge) | 4,25 $ (68,0 % Marge) |
| Rücklage für Instandhaltungsinvestitionen | (0,15 $) | (0,18 $) | (0,22 $) |
| Nettoertrag, Steuern und Sozialabgaben (CSLL/PIS/COFINS) | (0,49 $) | (0,42 $) | (0,38 $) |
| Unlevered Free Cashflow (Netto-Cashflow) | 5,26 $ | 4,37 $ | 3,65 $ – 4,25 $ |
3. Vorläufige Übersicht über den unverschuldeten Cashflow (15-Jahres-Zeithorizont, 2027–2041)
| Jahr | Vermögensregelung | WF1-Status | WF2-Status | Netto-Cashflow (in Mio. US$) |
| 2027 | Vollständig vertraglich gebunden | Regulierter Stromabnahmevertrag | Regulierter Stromabnahmevertrag | 5,26 $ |
| 2028 | Vollständig vertraglich gebunden | Regulierter Stromabnahmevertrag | Regulierter Stromabnahmevertrag | 5,26 $ |
| 2029 | Vollständig vertraglich gebunden | Regulierter Stromabnahmevertrag | Regulierter Stromabnahmevertrag | 5,26 $ |
| 2030 | Vollständig vertraglich gebunden | Regulierter Stromabnahmevertrag | Regulierter Stromabnahmevertrag | 5,26 $ |
| 2031 | Vollständig vertraglich gebunden | Regulierte PPA (Abschlussjahr) | Regulierter Stromabnahmevertrag | 5,26 $ |
| 2032 | Übergang | Bilaterale Beziehungen / Freier Markt | Regulierte PPA (Abschlussjahr) | 4,75 $ |
| 2033 | Gesamte Lebensdauer nach Ablauf des Stromabnahmevertrags | Bilateraler / ACL-Händler | Bilateraler / ACL-Händler | 4,25 $ |
| 2034 | Gesamte Lebensdauer nach Ablauf des Stromabnahmevertrags | Bilateraler / ACL-Händler | Bilateraler / ACL-Händler | 4,25 $ |
| 2035 | Gesamte Lebensdauer nach Ablauf des Stromabnahmevertrags | Bilateraler / ACL-Händler | Bilateraler / ACL-Händler | 4,25 $ |
| 2036 | Gesamte Lebensdauer nach Ablauf des Stromabnahmevertrags | Bilateraler / ACL-Händler | Bilateraler / ACL-Händler | 4,25 $ |
| 2037 | Gesamte Lebensdauer nach Ablauf des Stromabnahmevertrags | Bilateraler / ACL-Händler | Bilateraler / ACL-Händler | 4,25 $ |
| 2038 | Gesamte Lebensdauer nach Ablauf des Stromabnahmevertrags | Bilateraler / ACL-Händler | Bilateraler / ACL-Händler | 4,25 $ |
| 2039 | Gesamte Lebensdauer nach Ablauf des Stromabnahmevertrags | Bilateraler / ACL-Händler | Bilateraler / ACL-Händler | 4,25 $ |
| 2040 | Gesamte Lebensdauer nach Ablauf des Stromabnahmevertrags | Bilateraler / ACL-Händler | Bilateraler / ACL-Händler | 4,25 $ |
| 2041 | Gesamte Lebensdauer nach Ablauf des Stromabnahmevertrags | Bilateraler / ACL-Händler | Bilateraler / ACL-Händler | 4,25 $ |
| Kumulativ | 70,50 Mio. $ |
4. Indikative Bewertungsmatrix ohne Fremdkapital (Sensitivität des diskontierten Cashflows)
| Kapitalkosten ohne Fremdkapital (Diskontsatz) | Impliziter Unternehmenswert (in Mio. US-Dollar) | Implizites Vielfaches des vertraglich vereinbarten Cashflows | Implizites EV / Installierte MW |
| 7,5 % (geringes Risiko / gegen BRL abgesichert) | 44,6 Mio. $ | 8,48x | 1,47 Mio. $ / MW |
| 8,5 % (Mindestrendite für die Kerninfrastruktur) | 41,1 Mio. $ | 7,81x | 1,36 Mio. $ / MW |
| 9,5 % (Benchmark für Schwellenländer) | 38,1 Mio. $ | 7,24x | 1,26 Mio. $ / MW |
| 10,5 % (konservative Aktienrendite) | 35,4 Mio. $ | 6,73x | 1,17 Mio. $ / MW |
-
Schwankungen der Windressourcen (P50/P90-Erzeugungsabweichungen) und Klimamuster im Nordosten Brasiliens;
-
Netzbeschränkungen, Übertragungsengpässe und Einsatzanweisungen des Netzbetreibers (ONS);
-
Schwankungen auf dem brasilianischen freien Energiemarkt (Ambiente de Contratação Livre – ACL) und beim Ausgleichspreis für Differenzen (PLD);
-
Wechselkursschwankungen zwischen dem brasilianischen Real (BRL) und dem US-Dollar (USD);
-
Inflationsanpassungen, Indexierung von Betriebs- und Wartungsverträgen (O&M) sowie Lieferketten für Ersatzteile;
-
Änderungen in den Bereichen Regulierung, Gesetzgebung, Konzessionen und Steuerrecht durch die ANEEL, das CCEE oder die brasilianischen Steuerbehörden auf Bundes- und Landesebene.


Beschreibung
Eine attraktive Gelegenheit zum Erwerb eines 30,24-MW-Windkraftportfolios im Nordosten Brasiliens, bestehend aus zwei voll in Betrieb befindlichen Windparks mit langfristig vertraglich gesicherten Einnahmen und ohne Fremdkapital. Das Portfolio profitiert von regulierten Stromabnahmeverträgen (PPAs), die bis 2031 bzw. 2032 laufen und einen vorhersehbaren kurzfristigen Cashflow gewährleisten, während nach Ablauf der aktuellen Verträge weiterhin eine beträchtliche wirtschaftliche Lebensdauer sowie Aufwärtspotenzial bestehen bleiben.
WICHTIGSTE INVESTITIONSHIGHLIGHTS
ÜBERBLICK ÜBER DAS PORTFOLIO
Das Portfolio umfasst zwei in Betrieb befindliche Windparks mit einer installierten Leistung von jeweils 15,12 MW.
Insgesamt wird erwartet, dass die Anlagen jährlich etwa 96,0 GWh erzeugen werden.
VERTRÄGLICH VEREINBARTER CASHFLOW
Das Portfolio profitiert von langfristig vertraglich vereinbarten Einnahmen im Rahmen bestehender Stromabnahmeverträge (PPAs), was eine gute Übersicht über die kurzfristige Cash-Generierung ermöglicht.
Die Vermögenswerte erwirtschaften nach Betriebs- und Wartungskosten, Betriebsausgaben sowie Steuern einen jährlichen Netto-Cashflow in Höhe von rund 5,26 Millionen US-Dollar.
Nach Ablauf der bestehenden Stromabnahmeverträge (PPAs) wird die wirtschaftliche Nutzungsdauer der Anlagen auf etwa 13 weitere Jahre geschätzt, was die Möglichkeit bietet, durch den Abschluss neuer Verträge, bilaterale Stromverkäufe oder alternative Vermarktungsstrategien zusätzlichen Wert zu generieren.
Geschätzter jährlicher Cashflow nach Ablauf des Stromabnahmevertrags (PPA): ca. 4,25 Mio. US-Dollar
Übersicht über die vertraglich vereinbarten Umsätze
Die bestehenden Stromabnahmeverträge (PPAs) laufen bis 2031 bzw. 2032 und gewährleisten während der Vertragslaufzeit vorhersehbare Cashflows.
ERHEBLICHES AUFWÄRTSPOTENZIAL NACH DEM PPA
Über die Laufzeit der derzeitigen Stromabnahmeverträge hinaus verbleibt eine zusätzliche wirtschaftliche Nutzungsdauer von etwa 13 Jahren, was ein erhebliches Potenzial für den weiteren Betrieb und die Umsatzoptimierung bietet.
GESCHÄFTSMÖGLICHKEIT
Der Eigentümer erwägt einen möglichen Verkauf des in Betrieb befindlichen Windkraftportfolios an einen qualifizierten strategischen oder finanziellen Investor.
Transaktion: Erwerb von 100 % des Portfolios / der Zweckgesellschaften
Vermögenswerte: 2 in Betrieb befindliche Windparks
Installierte Leistung: 30,24 MW
Jährliche Stromerzeugung: ~96,0 GWh
Geografie: Nordosten Brasiliens
Status: Voll funktionsfähig
Schulden: Null
PPA: Vertraglich bis 2031–2032 vereinbart
Jährlicher vertraglich vereinbarter Netto-Cashflow: ca. 5,26 Mio. US-Dollar
Geschätzter jährlicher Cashflow nach Ablauf des Stromabnahmevertrags (PPA): ca. 4,25 Mio. US-Dollar
Weitere technische, rechtliche, geschäftliche und finanzielle Informationen stehen berechtigten Parteien nach Unterzeichnung einer Vertraulichkeitsvereinbarung zur Verfügung.
Die Angaben in US-Dollar sind vorläufige Umrechnungen auf der Grundlage eines Wechselkurses von ca. 5,09 BRL pro US-Dollar zum 9. September 2026. Die Zahlen aus der Originalquelle sind in BRL angegeben; technische Daten und Projektmerkmale werden so dargestellt, wie sie im Quellmaterial angegeben sind.
Hypothetisches Finanzmodell: Windparkportfolio mit einer Leistung von 30,24 MW (Nordosten Brasiliens)
1. Wesentliche operative und wirtschaftliche Grundannahmen
2. Typisches Profil von Umsatz, Betriebs- und Wartungskosten sowie Netto-Cashflow (konsolidierte Gewinn- und Verlustrechnung)
3. Vorläufige Übersicht über den unverschuldeten Cashflow (15-Jahres-Zeithorizont, 2027–2041)
4. Indikative Bewertungsmatrix ohne Fremdkapital (Sensitivität des diskontierten Cashflows)
Basic Details
Target Price:
$ 55,000,000
Gross Revenue
$7,850,000
EBITDA
$5,260,000
Business ID:
L#20261148
Country
Brasilien
Detail
Published on Oktober 3, 2026 beim 5:57 p.m.. Aktualisiert am Oktober 3, 2026 beim 5:57 p.m.