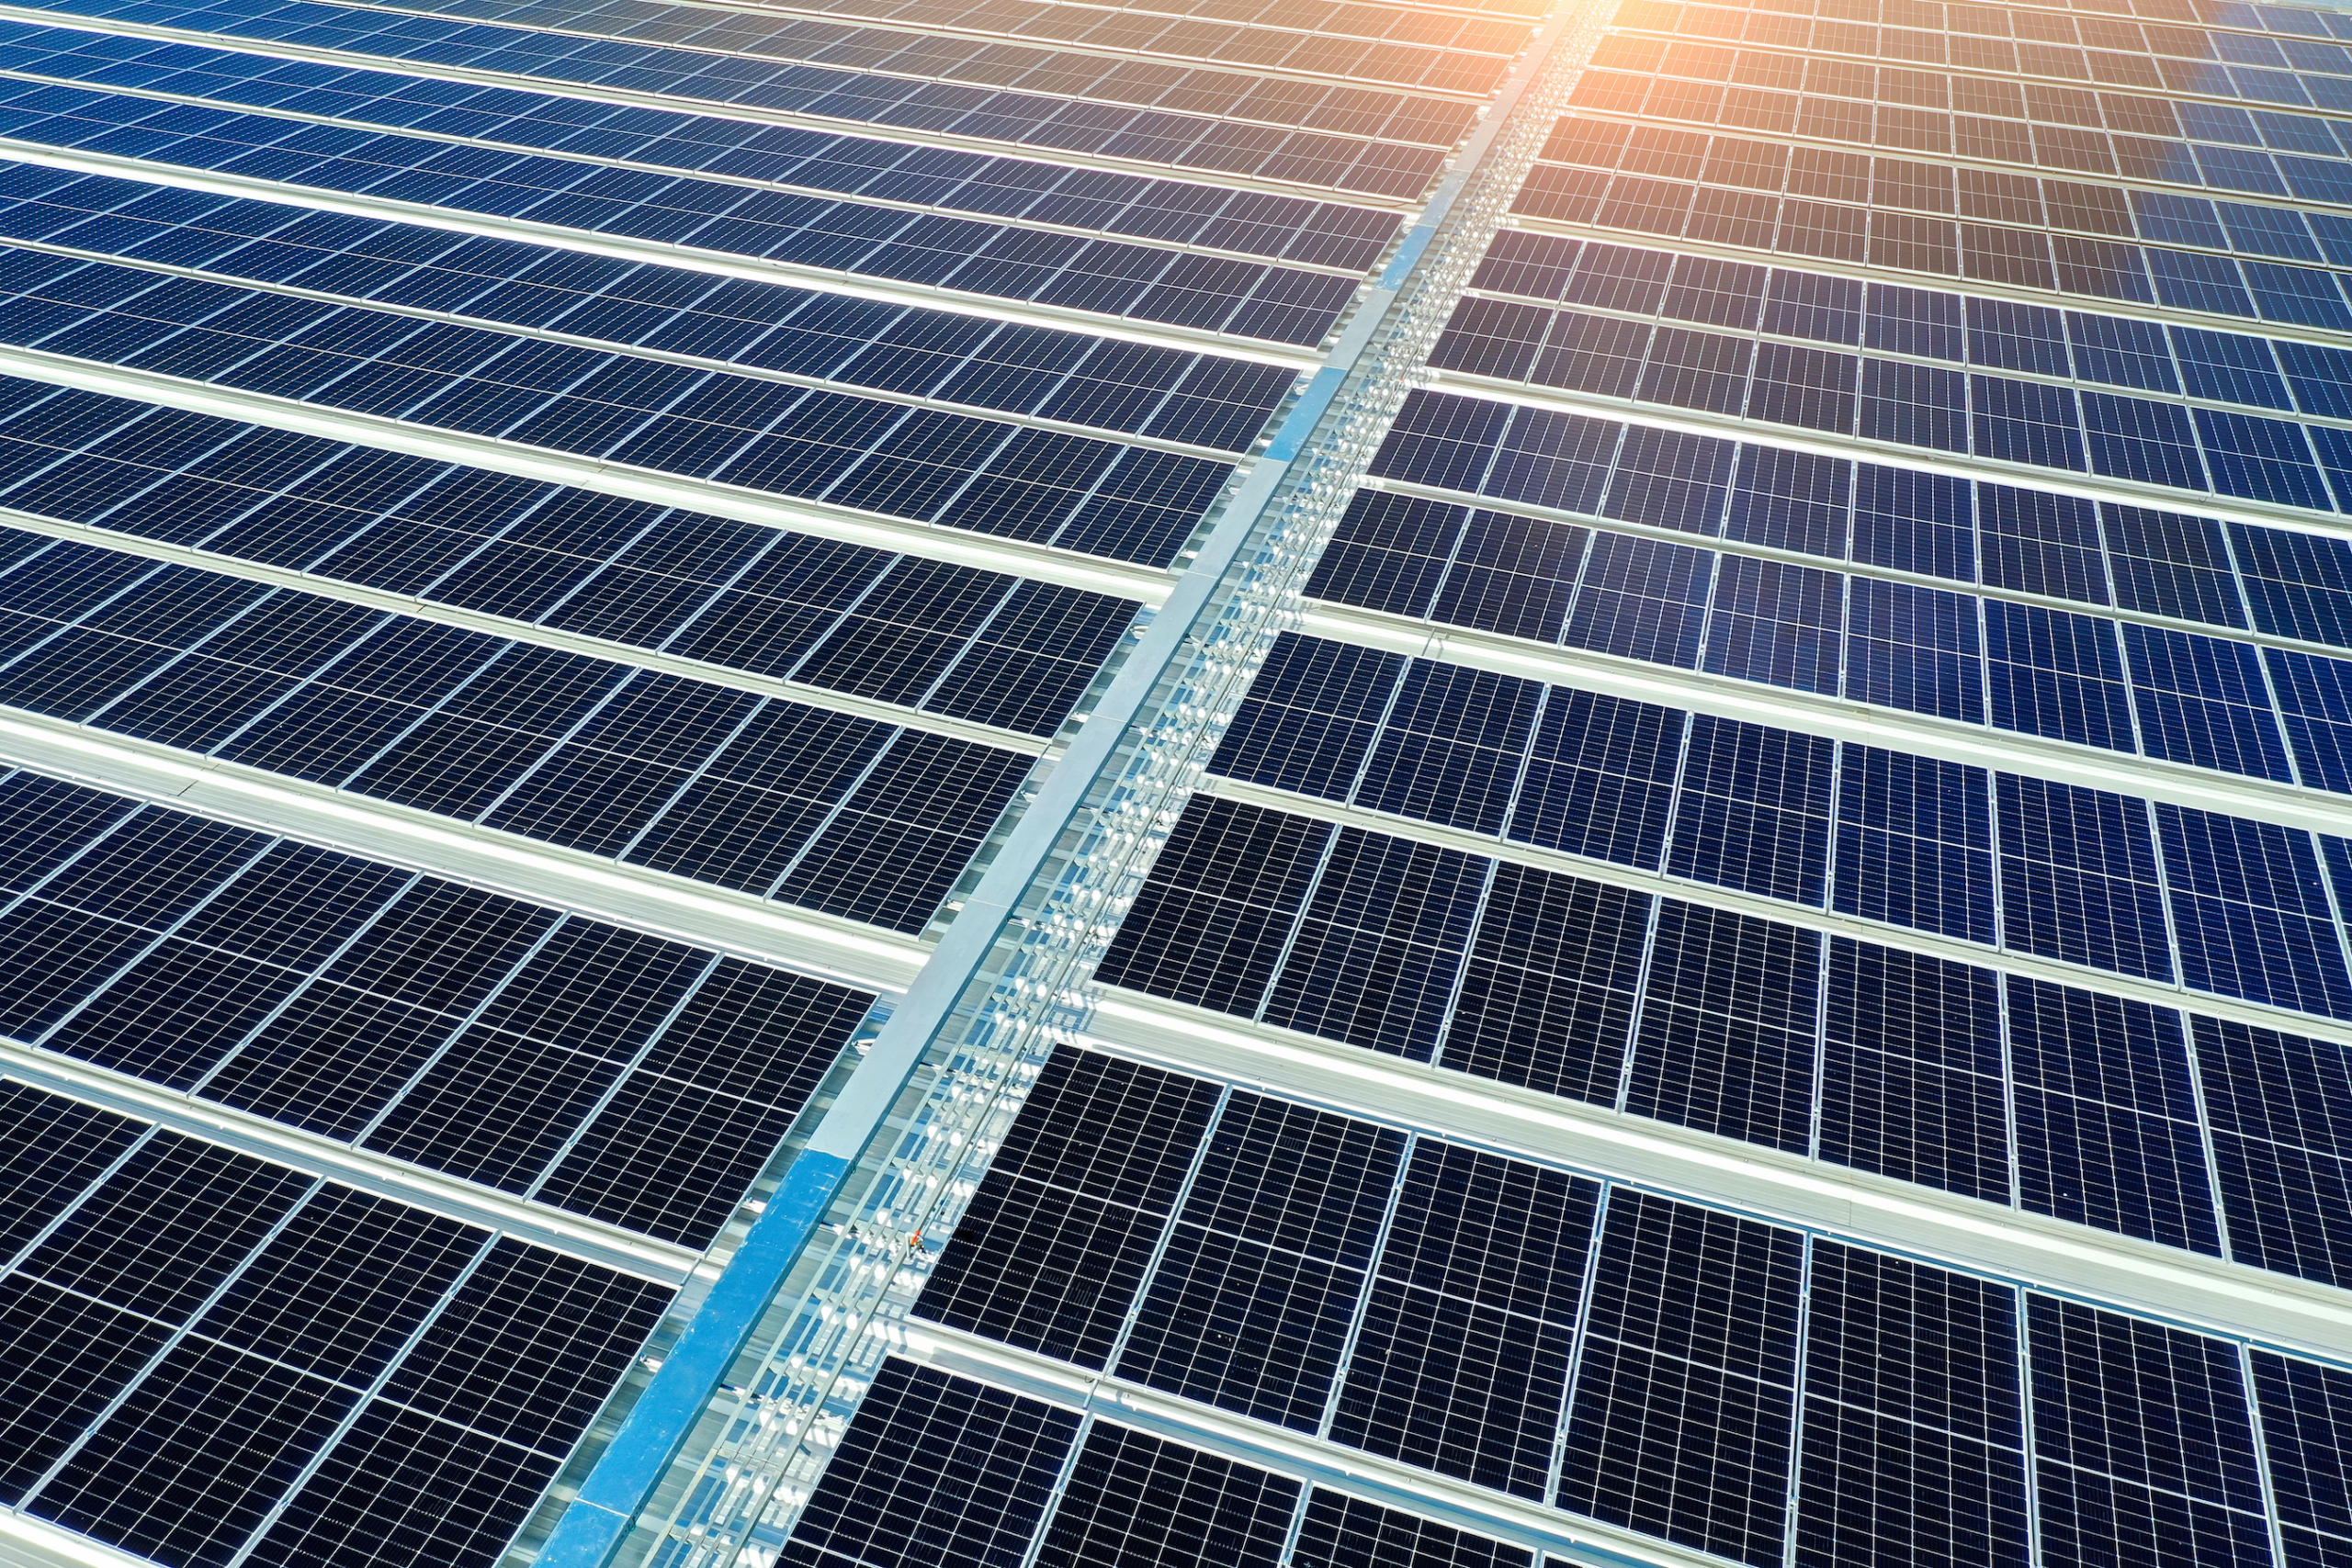
Ein Solar-PV-Großprojekt mit einer Leistung von 500 MWac / 650 MWp in der Provinz Copperbelt in Sambia. Das Projekt wird auf einem gesicherten, 603 Hektar großen Gelände in unmittelbarer Nähe einer bestehenden 330-kV-Übertragungsleitung entwickelt und zählt zu den größten Solarprojekten des Landes.
Das Projekt profitiert von einem unterzeichneten, auf US-Dollar lautenden „Take-or-Pay“-Stromabnahmevertrag (PPA) mit einer Laufzeit von 25 Jahren, der mit dem staatlichen Energieversorger des Landes abgeschlossen wurde und langfristige Vertragssicherheit hinsichtlich der Einnahmen sowie Inflationsschutz durch eine Indexierung an den US-PPI-Index bietet. Der PPA wird durch eine direkte staatliche Zahlungsgarantie der Regierung von Sambia abgesichert.
Der Projektträger sucht ausgewählte EPC&F-Partner sowie institutionelle Eigenkapitalinvestoren der ersten Kategorie, um die Kapitalstruktur gemeinsam mit einem multilateralen Kreditkonsortium – bestehend aus der IFC, der Afrikanischen Entwicklungsbank und der US-amerikanischen DFC – zu vervollständigen, wobei eine kommerzielle Tranche durch die MIGA abgesichert ist.
WICHTIGSTE INVESTITIONSHIGHLIGHTS
|
|
| Anlagenkapazität |
500 MWac / 650 MWp DC |
| Projektstandort |
Provinz Copperbelt, Sambia |
| Standortbereich |
603,1 Hektar |
| PPA Laufzeit |
25 Jahre |
| Vertragstarif |
0,080 US-Dollar/kWh |
| Umsatzsteigerung |
US-PPI – 2 % Untergrenze / 4 % Obergrenze p. a. |
| Offtake-Struktur |
Take-or-Pay |
| Abnehmer |
Staatliches Energieversorgungsunternehmen |
| Gesamtkosten des Projekts |
519 Mio. US-Dollar |
| Kapitalstruktur |
75 % vorrangige Verbindlichkeiten / 25 % Eigenkapital |
| Kumulierter Umsatz über 25 Jahre |
3,05 Mrd. US-Dollar |
| Sponsor-Eigenkapital-IRR |
23,9 % nach Steuern |
| Bankfall – Eigenkapital-IRR |
17.5% |
| Geldmultiplikator |
11,5x |
| Ziel COD |
3. Quartal 2029 |
Quelle: Projektunterlagen.
VERTRAGLICH VEREINBARTE EINNAHMENMODELL
Das Investitionskonzept stützt sich auf langfristig vertraglich vereinbarte Einnahmen in US-Dollar, wodurch das Risiko von Schwankungen der Strommärkte während der Laufzeit des Stromabkommens erheblich verringert wird.
AUFBAU DER PPA
- Vertraglich vereinbarter Tarif: 0,080 US-Dollar/kWh
- Laufzeit: 25 Jahre ab Inbetriebnahme
- Abnahmeverpflichtung: Take-or-Pay
- Indexierung: an den US-PPI gekoppelt
- Anpassungsband: 2 % Untergrenze / 4 % Obergrenze pro Jahr
- Abnehmer: Staatliches Energieversorgungsunternehmen
- Unterzeichnung des Stromabnahmevertrags: 28. Mai 2026
- Vertraglich vereinbarte Einnahmen: insgesamt rund 3,05 Mrd. US-Dollar über einen Zeitraum von 25 Jahren
Der Stromabnahmevertrag (PPA) bietet ein langfristig angelegtes Umsatzprofil in US-Dollar mit vertraglichem Inflationsschutz durch eine Kopplung an den US-PPI-Index.
STAATLICH GESICHERTES SICHERHEITSPAKET
Das Projekt profitiert von einer mehrstufigen Absicherungsstruktur gegen vertragliche und politische Risiken.
STUFE 1 – STAATLICHE UNTERSTÜTZUNG
Die Regierung von Sambia gewährt eine unwiderrufliche „Payment of Last Resort“-Garantie sowie eine vierstufige Rangfolge der Auszahlungsansprüche, die darauf ausgelegt ist, Fremd- und Eigenkapital zu schützen, einschließlich einer Untergrenze für die Eigenkapital-IRR von 12%. Das Paket umfasst zudem Bestimmungen zur Steuer- und Wechselkursstabilisierung.
STUFE 2 – SICHERHEIT DES ABNEHMERS
Der Stromabnahmevertrag (PPA) sieht eine 25-jährige „Take-or-Pay“-Verpflichtung in US-Dollar vor, die durch ein Standby-Akkreditiv sowie Ausgleichsklauseln für fiktiv erzeugte Energie abgesichert ist.
STUFE 3 – KREDITGEBER-SCHUTZ
Kreditgeber profitieren von Eingriffs-, Abhilf- und Novationsrechten, Mechanismen zur Zahlungsumleitung sowie einem Schutz durch zweckgebundene Versicherungserlöse.
STUFE 4 – POLITISCHE RISIKOVERSICHERUNG
Die Struktur umfasst eine MIGA-Deckung für die Nichteinhaltung staatlicher Verpflichtungen, die sich auf Nichtkonvertierbarkeit, Enteignung, Krieg und Vertragsbruch bezieht, sowie eine regionale ATIDI-Zusatzdeckung für politische Risiken.
PROJEKT- UND ENTWICKLUNGSSTAND
Das Projekt hat die frühe Entwicklungsphase hinter sich gelassen und wichtige vertragliche sowie behördliche Meilensteine erreicht.
- Unterzeichnung des Stromabnahmevertrags: 28. Mai 2026
- Bedingte Genehmigung der Energieregulierungsbehörde: eingegangen am 18. Juni 2026
- Durchführungsvereinbarung: Die Verhandlungen befinden sich in einem fortgeschrittenen Stadium
- Geplanter Abschluss der Finanzierungsrunde: 12–15 Monate nach Unterzeichnung des Kaufvertrags (PPA)
- Geplante Aufnahme des kommerziellen Betriebs: 3. Quartal 2029
- Umsatz in Phase 1: voraussichtlich ab dem 3. Quartal 2028
- Übertragung: in unmittelbarer Nähe der bestehenden 330-kV-Leitung
FINANZPROFIL
BASISSZENARIO
| Finanzielle Metrik |
Prognostiziert |
| Gesamtkosten des Projekts |
519 Mio. US-Dollar |
| Vorrangige Verbindlichkeiten |
75% |
| Eigenkapital |
25% |
| Sponsor-Eigenkapital-IRR |
23,9 % nach Steuern |
| Bankfall – Eigenkapital-IRR |
17.5% |
| 25-Jahres-Geldmultiplikator |
11,5x |
| Kumulierte Umsatzerlöse |
3,05 Mrd. US-Dollar |
Das Basisszenario des Projekts weist eine IRR des Eigenkapitals des Projektträgers nach Steuern von 23,9 % aus, während das Bankszenario unter den Annahmen des Stresstests eine IRR des Eigenkapitals von 17,5 % ergibt.
TECHNOLOGIE- UND ANLAGENPROFIL
Im Rahmen des Projekts wird die bifaziale N-Typ-TOPCon-Solar-PV-Technologie mit festem Neigungswinkel zum Einsatz kommen, die aufgrund ihres ausgereiften Technologieprofils, des Verzichts auf bewegliche Teile und ihrer Eignung für den Einsatz in Großanlagen in der Region ausgewählt wurde.
Die Anlage mit einer Leistung von 500 MWac ist in drei Phasen mit einer Leistung von jeweils 300 MWac, 100 MWac und 100 MWac geplant, wodurch sich ein stufenweiser Bau- und Inbetriebnahmeplan ergibt.
ZUSÄTZLICHE WERTSCHÖPFUNG
VERTRAGLICHE EINNAHMEN AUS CO₂-HANDEL
Das Projekt wird voraussichtlich jährlich Emissionszertifikate in Höhe von etwa 1,1 Millionen tCO₂e generieren, wobei sich die vertraglich vereinbarten Einnahmen aus dem Verkauf von Emissionszertifikaten auf bis zu 13,8 Mio. US-Dollar pro Jahr belaufen könnten.
Wichtig ist, dass dieses potenzielle Aufwärtspotenzial in den Basis-Aktienrenditen nicht berücksichtigt wird, was für Anleger eine zusätzliche Möglichkeit zur Wertschöpfung schafft.
REGIONALE PIPELINE
Der Projektträger baut derzeit ein umfassenderes regionales Projektportfolio in Malawi, Mosambik und der Demokratischen Republik Kongo auf und stützt sich dabei auf ein ähnliches Projekt- und Finanzierungsmodell.
| Einzelposten |
Jahr 1 (2029) |
Y2 (2030) |
Y5 (2033) |
Y10 (2038) |
Y15 (2043) |
Y18 (2046) |
Y25 (2053) |
| Nettoerzeugung (GWh) |
1,267.5 |
1,261.2 |
1,242.4 |
1,211.7 |
1,181.7 |
1,164.1 |
1,123.9 |
| Gültiger Tarif (in $/kWh) |
0,0800 $ |
0,0820 $ |
0,0883 $ |
0,1000 $ |
0,1131 $ |
0,1218 $ |
0,1448 $ |
| PPA-Umsatz (in Mio. $) |
101.40 |
103.42 |
109.73 |
121.13 |
133.67 |
141.80 |
162.77 |
| Betriebsaufwendungen (in Mio. $) |
(7.00) |
(7.18) |
(7.73) |
(8.74) |
(9.89) |
(10.65) |
(12.66) |
| EBITDA (in Mio. $) |
94.40 |
96.24 |
102.00 |
112.39 |
123.78 |
131.15 |
150.11 |
| EBITDA-Marge |
93.1% |
93.1% |
93.0% |
92.8% |
92.6% |
92.5% |
92.2% |
| Abschreibungen (in Mio. $) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
0.00 |
0.00 |
| Zinsen für vorrangige Anleihen (in Mio. $) |
(27.25) |
(26.39) |
(23.51) |
(17.38) |
(9.24) |
(2.59) |
0.00 |
| EBT (in Mio. $) |
32.55 |
35.25 |
43.89 |
60.41 |
79.94 |
128.56 |
150.11 |
| Körperschaftsteuer (20 %) (in Mio. $) |
(6.51) |
(7.05) |
(8.78) |
(12.08) |
(15.99) |
(25.71) |
(30.02) |
| Projekt CFADS (in Mio. $) |
87.89 |
89.19 |
93.22 |
100.31 |
107.79 |
105.44 |
120.09 |
| Tilgung des vorrangigen Darlehens |
(12.34) |
(13.20) |
(16.08) |
(22.21) |
(30.35) |
(36.99) |
0.00 |
| Gesamtbetrag des Schuldendienstes für vorrangige Verbindlichkeiten |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
0.00 |
| Freier Cashflow für die Eigenkapitalgeber (FCFE) |
48.30 |
49.60 |
53.63 |
60.72 |
68.20 |
65.85 |
120.09 |
| Senior-DSCR |
2,22-fach |
2,25-fach |
2,35-fach |
2,53-fach |
2,72-fach |
2,66-fach |
K.A. |
WICHTIGER RECHTLICHER HAFTUNGSAUSSCHLUSS UND HINWEIS
1. Ausschließlich zu Informations- und Veranschaulichungszwecken Dieses Finanzmodell, die Projektzusammenfassung und die dazugehörigen Prognosen (die „Unterlagen“) wurden ausschließlich zu vorläufigen Informations- und Diskussionszwecken erstellt. Sie stellen weder ein Angebot zum Verkauf noch eine Aufforderung zur Abgabe eines Kaufangebots noch eine Empfehlung zum Erwerb von Wertpapieren, Schuldtiteln, Kapitalbeteiligungen oder Finanzprodukten dar und dürfen auch nicht als solche ausgelegt werden; ebenso wenig stellen sie eine Verpflichtung einer Partei zur Bereitstellung von Finanzmitteln, zur Übernahme von Emissionsgarantien oder zur Bildung von Kreditkonsortien dar.
2. Zukunftsgerichtete Aussagen und Prognosen Die hierin enthaltenen Cashflow-Prognosen, internen Zinsfuß (IRR), Schuldendienstdeckungsquoten (DSCR), Geldmultiplikatoren, Erzeugungszahlen und Tarifindexierungen stellen zukunftsgerichtete Aussagen dar. Diese zukunftsgerichteten Aussagen basieren auf einer Reihe von betrieblichen, regulatorischen, makroökonomischen und technischen Annahmen – darunter unter anderem die Sonneneinstrahlung (P50/P90), Degradationsraten, US-PPI-Eskalationsgrenzen, die Netzverfügbarkeit, die Zahlungsmoral der Abnehmer sowie die Konvertierbarkeit von Fremdwährungen. Zukunftsgerichtete Aussagen unterliegen naturgemäß erheblichen geschäftlichen, wirtschaftlichen, staatlichen und wettbewerblichen Unsicherheiten und Unwägbarkeiten, von denen viele außerhalb der Kontrolle der Projektentwickler und -träger liegen. Die tatsächlichen Ergebnisse können erheblich von den in diesen Prognosen ausgedrückten oder implizierten Ergebnissen abweichen.
3. Kein Vertrauen & unabhängige Due-Diligence-Prüfung Weder der Sponsor noch der Finanzmodellierer noch deren jeweilige verbundene Unternehmen, Vorstandsmitglieder, Führungskräfte oder Berater geben ausdrückliche oder stillschweigende Zusicherungen oder Gewährleistungen hinsichtlich der Richtigkeit, Vollständigkeit oder Angemessenheit der in diesen Unterlagen enthaltenen Informationen oder Prognosen ab. Potenzielle institutionelle Aktieninvestoren, EPC&F-Partner und potenzielle Kreditgeber müssen ihre eigene unabhängige technische, umweltbezogene, steuerliche, buchhalterische und rechtliche Due-Diligence-Prüfung durchführen, einschließlich einer unabhängigen Bewertung folgender Punkte:
-
Die staatliche Zahlungsgarantie, die Kündigungsreihenfolge und die rechtliche Durchsetzbarkeit nach sambischem Recht;
-
die Bonität und die operative Stabilität des nationalen Abnehmers;
-
Risiken im Zusammenhang mit der Netzanbindung, der Netzstabilität und der Leistungsdrosselung, die mit der 330-kV-Übertragungsinfrastruktur verbunden sind; sowie
-
Die Bedingungen, Preise und Verfügbarkeit von Versicherungen gegen politische Risiken (einschließlich MIGA- und ATIDI-Deckungen) sowie multilateraler Fremdfinanzierung (IFC, AfDB, DFC).
4. Keine Finanz-, Rechts- oder Steuerberatung Diese Unterlagen stellen keine Rechts-, Steuer-, Buchhaltungs-, aufsichtsrechtliche oder Anlageberatung dar. Jeder Empfänger sollte sich an seinen eigenen unabhängigen Rechtsbeistand, Steuerberater und Finanzberater wenden, um die wirtschaftlichen, rechtlichen und finanziellen Vor- und Nachteile sowie die Risiken einer Beteiligung an der vorgeschlagenen Transaktion zu ermitteln.