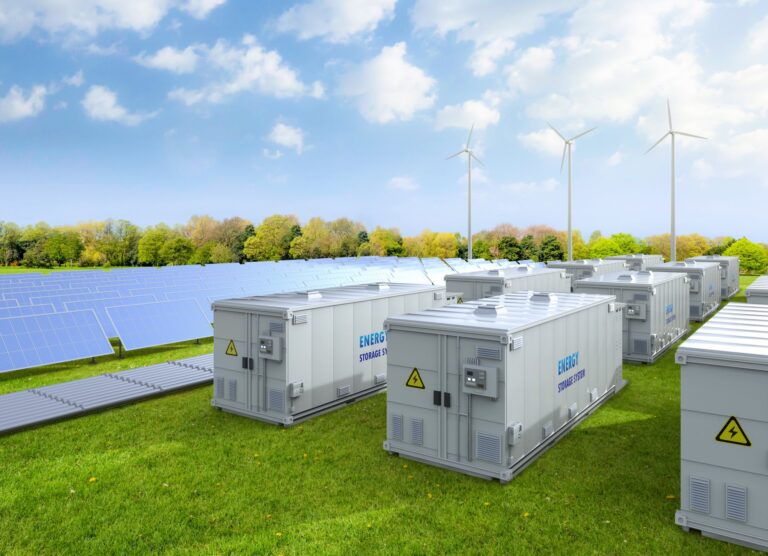
Das Projekt kann entweder durch direkten Erwerb oder durch gemeinsame Entwicklung umgesetzt werden, sodass Investoren ihre bevorzugte Einstiegsstrategie wählen können.
| Modell-Eingabe / Parameter |
Konservativ |
Mäßig (Grundstufe) |
Aggressiv |
Technische / Marktbezogene Grundlagen |
| Gesamtkosten für BESS-EPC (€/MWh) |
210.000 € |
185.000 € |
165.000 € |
Gehäuse, PCS, BMS/EMS, BoS |
| Netzbauarbeiten (Umspannwerk + 2 RTN-Feldabschnitte + Leitungen) |
28.000.000 € |
24.000.000 € |
21.000.000 € |
Benutzersubstation + Schaltfelder von Macchialupo und Scampitella |
| Erschließung, Grundstück (~6 ha) und Genehmigungsverfahren |
3.500.000 € |
2.800.000 € |
2.200.000 € |
Grundstückskauf, STMG-Gebühren (277.000 €), Abschlusskosten |
| Gesamtinvestitionen (in Mio. €) |
199,50 Mio. € |
174,80 Mio. € |
155,20 Mio. Euro |
Gesamtinvestition in das Projekt |
| Vorrangige Anleihetranche (70 %) |
139,65 Mio. Euro |
122,36 Mio. Euro |
108,64 Mio. € |
Bankkreditlinie |
| Kapitaleinlage (30 %) |
59,85 Mio. € |
52,44 Mio. € |
46,56 Mio. € |
Sponsorenkapital |
| Vertraglich vereinbarte Einnahmen (MACSE / CM) |
28.000 € / MWh-Jahr |
33.000 € / MWh-Jahr |
37.000 € / MWh-Jahr |
15-jähriger Kapazitätsvertrag |
| Händler-Spread und Nebenkosten (MSD) |
36.000 € / MW-Jahr |
58.000 € / MW-Jahr |
78.000 € / MW-Jahr |
Arbitrage-Spanne + Netzausgleich (Zona Sud) |
| Betriebskosten (OPEX) |
18.500 € / MW-Jahr |
15.500 € / MW-Jahr |
13.000 € / MW·Jahr |
Betrieb und Wartung, Vermarktungswege, Versicherungen, Steuern |
| Jährliche Leistungsminderung der Batterie |
1,8 % pro Jahr |
1,5 % pro Jahr |
1,2 % / Jahr |
Standard-Zyklus-Abbaukurve für LFP-Batterien |
========================================================================================
LINE ITEM (EUR Millions) CONSERVATIVE MODERATE (BASE) AGGRESSIVE
========================================================================================
Contracted Capacity Revenue (MACSE/CM) €22.40M €26.40M €29.60M
Merchant Spread & Ancillary (MSD) €7.20M €11.60M €15.60M
----------------------------------------------------------------------------------------
GROSS REVENUE €29.60M €38.00M €45.20M
OPEX & Ongoing Asset Management (€3.70M) (€3.10M) (€2.60M)
----------------------------------------------------------------------------------------
EBITDA €25.90M €34.90M €42.60M
EBITDA Margin 87.5% 91.8% 94.2%
Straight-Line Depreciation (15 Years) (€13.30M) (€11.65M) (€10.35M)
----------------------------------------------------------------------------------------
EBIT €12.60M €23.25M €32.25M
Senior Debt Interest (Year 1 @ 4.40%) (€6.14M) (€5.38M) (€4.78M)
----------------------------------------------------------------------------------------
EBT (Earnings Before Taxes) €6.46M €17.87M €27.47M
Italian Corporate Income Tax (27.9%) (€1.80M) (€4.99M) (€7.66M)
----------------------------------------------------------------------------------------
NET INCOME €4.66M €12.88M €19.81M
+ Non-Cash Depreciation €13.30M €11.65M €10.35M
- Debt Principal Repayment (Year 1) (€6.82M) (€5.97M) (€5.30M)
----------------------------------------------------------------------------------------
FREE CASH FLOW TO EQUITY (FCFE, Year 1) €11.14M €18.56M €24.86M
========================================================================================
Ausschließlich zu Informations- und vorläufigen Zwecken Diese Zusammenfassung dient ausschließlich zu Informations- und vorläufigen Bewertungszwecken und stellt weder ein Angebot zum Verkauf noch eine Aufforderung zur Abgabe eines Kaufangebots noch eine Empfehlung zum Abschluss einer Transaktion oder zum Erwerb von Wertpapieren, Immobilien oder Vermögenswerten dar. Jede Transaktion unterliegt der Aushandlung und dem Abschluss endgültiger, rechtsverbindlicher Unterlagen.
Zukunftsgerichtete Aussagen und Prognosen
Alle in diesem Dokument enthaltenen Finanzprognosen, Schätzungen, Vergleichswerte, Umsatzspannen oder EBITDA-Prognosen sind zukunftsgerichtete Aussagen, die auf aktuellen Branchenannahmen, Marktbedingungen und hypothetischen Geschäftsmodellen beruhen. Diese Aussagen sind mit erheblichen Risiken, Ungewissheiten und Annahmen verbunden, darunter unter anderem:
-
Schwankungen auf den lokalen und nationalen Strommärkten, behördlich festgelegte Tarife sowie Vorschriften der Energieversorger zur Netzanbindung.
-
Schwankungen bei den Bauzeitplänen, der Verfügbarkeit in der Lieferkette und den Investitionskosten für modulare Bauweisen, „Powered-Shell“-Konstruktionen oder schlüsselfertige Bauvorhaben.
-
Veränderte Nachfrage, Preisdynamik und Leerstandsquoten in den Bereichen Rechenzentren, KI/HPC und Cloud-Infrastruktur.
-
Makroökonomische Faktoren, darunter Zinssätze, Steuergesetze und die allgemeinen Bedingungen auf den Finanzmärkten.
Die tatsächlichen operativen und finanziellen Ergebnisse können erheblich von den in diesen Prognosen ausdrücklich oder implizit genannten Ergebnissen abweichen. Die Wertentwicklung in der Vergangenheit und die dargestellten Szenarien stellen keine Garantie für die zukünftige Wertentwicklung dar.
Unabhängige Due-Diligence-Prüfung und Überprüfung Weder der Verkäufer, der Makler, die Berater noch deren jeweilige verbundene Unternehmen, Führungskräfte oder Vertreter geben ausdrückliche oder stillschweigende Zusicherungen oder Gewährleistungen hinsichtlich der Richtigkeit, Vollständigkeit oder Zuverlässigkeit der hierin bereitgestellten Informationen ab (einschließlich der Verfügbarkeit von Versorgungsleistungen, der Flächennutzungsplanung, der Umweltbedingungen, der Grundstücksfläche oder der technischen Daten der Anlagen).
Potenzielle Käufer, Investoren und Bauträger sind allein dafür verantwortlich, ihre eigene unabhängige technische, rechtliche, ingenieurtechnische, finanzielle, umweltbezogene und steuerliche Due-Diligence-Prüfung durchzuführen. Den Empfängern wird dringend empfohlen, sich mit ihren eigenen fachkundigen Rechts-, Finanz- und technischen Beratern zu beraten, bevor sie Kapital bereitstellen oder verbindliche Vereinbarungen abschließen.
 +44 20 3885 6670

 ItalienErneuerbare EnergienL#20261228
 Vereinigtes Königreich